
Investiții pe termen lung în 2026: ghid pentru începători


Cuprins
Investițiile pe termen lung sunt una dintre cele mai accesibile modalități de a construi capital în timp, fără ca fiecare fluctuație zilnică a pieței să dicteze deciziile investitorului.
Am analizat pentru voi ce presupune concret o strategie pe termen lung, ce instrumente pot fi folosite și care sunt riscurile. Un portofoliu construit pentru 10 sau 20 de ani arată foarte diferit de unul destinat unei perioade de câteva luni, iar diferența nu ține doar de activele alese.
Pe scurt:
- Investițiile pe termen lung presupun, de regulă, păstrarea activelor timp de mai mulți ani.
- Acțiunile, ETF-urile, obligațiunile și fondurile de investiții sunt printre instrumentele folosite pentru astfel de strategii.
- Diversificarea și investițiile recurente pot reduce dependența de alegerea momentului perfect pentru intrarea în piață.
- Timpul permite valorificarea efectului de compunere, dar investițiile implică întotdeauna riscul pierderii capitalului.
XTB România
👌🏻 Beneficiază de comisioane zero pentru acțiuni și ETF-uri și de acces rapid la piețele internaționale, cum ar fii SUA, pentru a-ți maximiza potențialul de investiție.

Ce sunt investițiile pe termen lung?
Investițiile pe termen lung presupun cumpărarea unor active cu intenția de a le păstra pentru o perioadă extinsă, de regulă de mai mulți ani.
Nu există însă o limită universală care să transforme automat o investiție într-una „pe termen lung”. În practică, un orizont de 5, 10, 20 sau chiar 30 de ani poate fi asociat unor obiective precum acumularea capitalului, pensia, educația copiilor sau independența financiară.
Diferența esențială față de trading este perspectiva.
Un trader poate încerca să profite de mișcările prețurilor pe termen scurt. Investitorul pe termen lung urmărește în principal evoluția activului și acumularea de capital de-a lungul anilor.
Asta nu înseamnă că prețul de cumpărare sau evaluarea activului nu contează. Înseamnă că decizia nu este construită în jurul mișcărilor pieței de mâine sau de săptămâna viitoare.
De ce să investești pe termen lung?
Principalul avantaj este timpul. Pe perioade lungi, investitorul poate beneficia atât de aprecierea activelor, cât și de reinvestirea veniturilor generate de acestea. În cazul acțiunilor pot exista dividende, iar obligațiunile pot genera dobânzi.
Un orizont lung permite și traversarea mai multor cicluri economice. Piețele financiare pot trece prin perioade de creștere, recesiuni, inflație ridicată, crize și corecții severe.
Pentru un investitor care are nevoie de bani peste câteva luni, o scădere bruscă poate reprezenta o problemă majoră. Pentru cine investește pentru următorii 15 ani, aceeași scădere are o semnificație diferită, deși riscul nu dispare.
În opinia noastră, unul dintre cele mai importante avantaje ale investițiilor pe termen lung este că strategia poate fi construită în jurul obiectivelor financiare personale, nu în jurul încercării permanente de a anticipa următoarea mișcare a pieței.
Investiții pe termen lung vs. investiții pe termen scurt
Cele două abordări au obiective și riscuri diferite.
| Caracteristică | Termen lung | Termen scurt |
|---|---|---|
| Orizont | Ani sau decenii | Zile, luni sau câțiva ani |
| Obiectiv | Acumularea capitalului | Profit din evoluții pe termen scurt |
| Frecvența tranzacțiilor | Redusă | Mai ridicată |
| Importanța fluctuațiilor zilnice | Mai redusă | Ridicată |
| Costurile tranzacționării | Pot fi mai reduse | Pot deveni importante |
| Abordare | Investiții și diversificare | Trading sau poziționare tactică |
| Timp necesar monitorizării | De regulă mai redus | De regulă mai ridicat |
Investițiile pe termen lung nu sunt automat mai sigure. Un activ slab poate pierde valoare inclusiv după 10 sau 20 de ani.
Orizontul mai lung oferă însă investitorului mai mult timp pentru a traversa perioadele de volatilitate și permite construirea unei strategii diversificate.
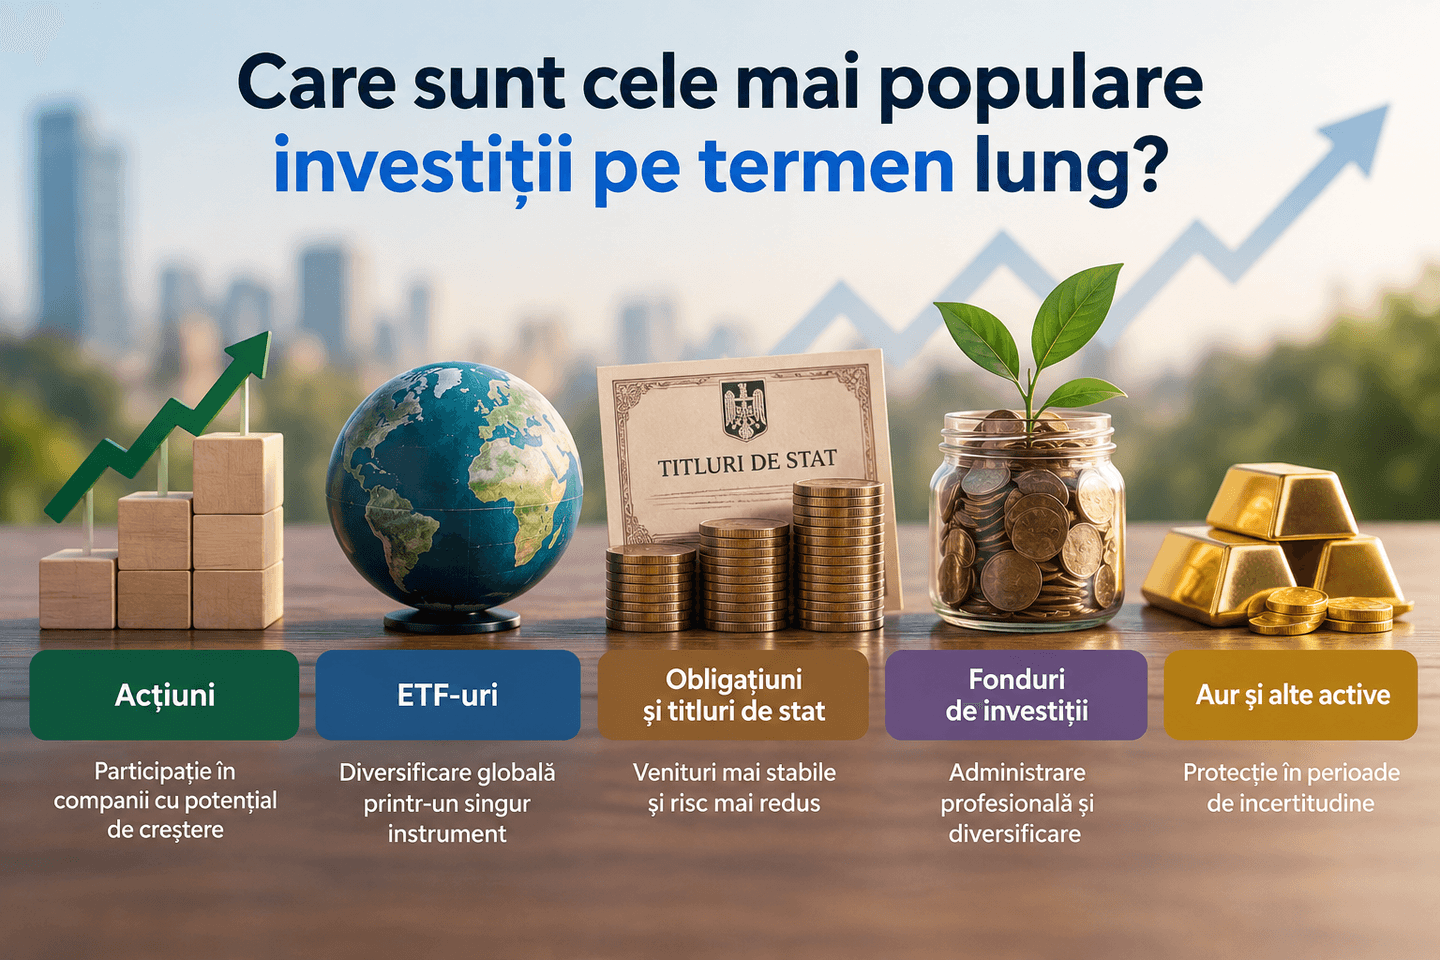
Care sunt cele mai populare investiții pe termen lung?
Nu există un singur activ potrivit pentru orice investitor. Alegerea depinde de obiective, toleranța la risc, perioada disponibilă și nevoia de lichiditate.
Acțiuni
Cumpărarea unei acțiuni înseamnă dobândirea unei participații într-o companie.
Pe termen lung, randamentul poate proveni din creșterea prețului acțiunii și, în cazul companiilor care distribuie profit, din dividende.
Riscul specific unei singure companii poate fi însă considerabil. Problemele financiare, schimbarea avantajului competitiv sau chiar falimentul pot afecta permanent valoarea investiției.
Din acest motiv, concentrarea unei părți foarte mari a portofoliului într-o singură companie poate crește semnificativ riscul.
ETF-uri
ETF-urile sunt printre instrumentele pe care le considerăm deosebit de relevante pentru investitorii care vor să construiască un portofoliu diversificat fără să selecteze individual zeci sau sute de companii.
Un ETF poate urmări un indice bursier, o regiune, un sector sau o anumită clasă de active.
De exemplu, printr-un singur ETF care urmărește un indice global, investitorul poate obține expunere la numeroase companii și piețe.
Diversificarea nu elimină riscul de piață, dar reduce dependența portofoliului de evoluția unei singure companii.
Obligațiuni și titluri de stat
Obligațiunile sunt instrumente de datorie. Practic, investitorul împrumută bani unui stat sau unei companii și primește în schimb dobândă, conform condițiilor emisiunii.
Pentru investitorii din România, titlurile de stat pot reprezenta o componentă relevantă a unui portofoliu pe termen lung.
Riscul și randamentul obligațiunilor diferă în funcție de emitent, maturitate, monedă și condițiile pieței. Nici obligațiunile nu sunt lipsite de risc, în special atunci când sunt vândute înainte de scadență.
Fonduri de investiții
Fondurile permit accesul la un portofoliu administrat conform unei politici de investiții stabilite.
Avantajul este diversificarea și administrarea profesională. Dezavantajul poate fi reprezentat de costuri, motiv pentru care recomandăm verificarea atentă a comisioanelor de administrare și a celorlalte taxe înainte de investiție.
Aur și alte active
Aurul este utilizat de unii investitori pentru diversificarea portofoliului și ca activ defensiv în anumite perioade.
Spre deosebire de acțiuni sau obligațiuni, aurul nu produce însă profituri, dividende sau dobânzi. Randamentul investitorului depinde în principal de evoluția prețului.
Din acest motiv, rolul său într-un portofoliu este diferit de cel al activelor productive.
Cum construiești un portofoliu pentru termen lung?
Înainte de alegerea unei acțiuni sau a unui ETF, primul pas ar trebui să fie stabilirea obiectivului.
Un portofoliu construit pentru avansul unei locuințe peste trei ani nu ar trebui tratat la fel ca un portofoliu pentru pensie peste 25 de ani.
Noi am porni de la patru întrebări:
- Pentru ce investesc?
- Când voi avea nevoie de bani?
- Ce pierdere temporară pot tolera fără să abandonez strategia?
- De câtă lichiditate am nevoie?
Abia apoi are sens stabilirea alocării între acțiuni, ETF-uri, obligațiuni, numerar sau alte clase de active.
Un investitor cu un orizont foarte lung și toleranță ridicată la volatilitate poate accepta o expunere mai mare la acțiuni. Cine se apropie de momentul în care va avea nevoie de capital poate prefera o componentă mai mare de active cu volatilitate mai redusă.
Nu există o alocare universal corectă.
De ce este diversificarea importantă pe termen lung?
Diversificarea înseamnă distribuirea capitalului între mai multe investiții, astfel încât rezultatul portofoliului să nu depindă excesiv de un singur activ.
Aceasta poate fi realizată la mai multe niveluri:
- între companii;
- între sectoare;
- între regiuni geografice;
- între monede;
- între clase de active.
Un portofoliu format din zece companii tehnologice americane poate avea zece poziții diferite, dar nu este neapărat bine diversificat.
În schimb, combinarea unor active care reacționează diferit la condițiile economice poate reduce riscul concentrării.
Diversificarea nu garantează profitul și nu împiedică scăderea portofoliului în perioadele în care piețele sunt afectate la nivel global.
Cum funcționează dobânda compusă în investițiile pe termen lung?
Efectul de compunere apare atunci când randamentele obținute sunt reinvestite și încep, la rândul lor, să genereze randament.
Să presupunem, strict ca exemplu matematic, o investiție inițială de 10.000 de lei care ar obține un randament mediu ipotetic de 7% pe an și ale cărei câștiguri ar fi reinvestite.
După 10 ani, valoarea teoretică ar ajunge la aproximativ 19.672 lei.
După 20 de ani, la aproximativ 38.697 lei.
După 30 de ani, la aproximativ 76.123 lei.
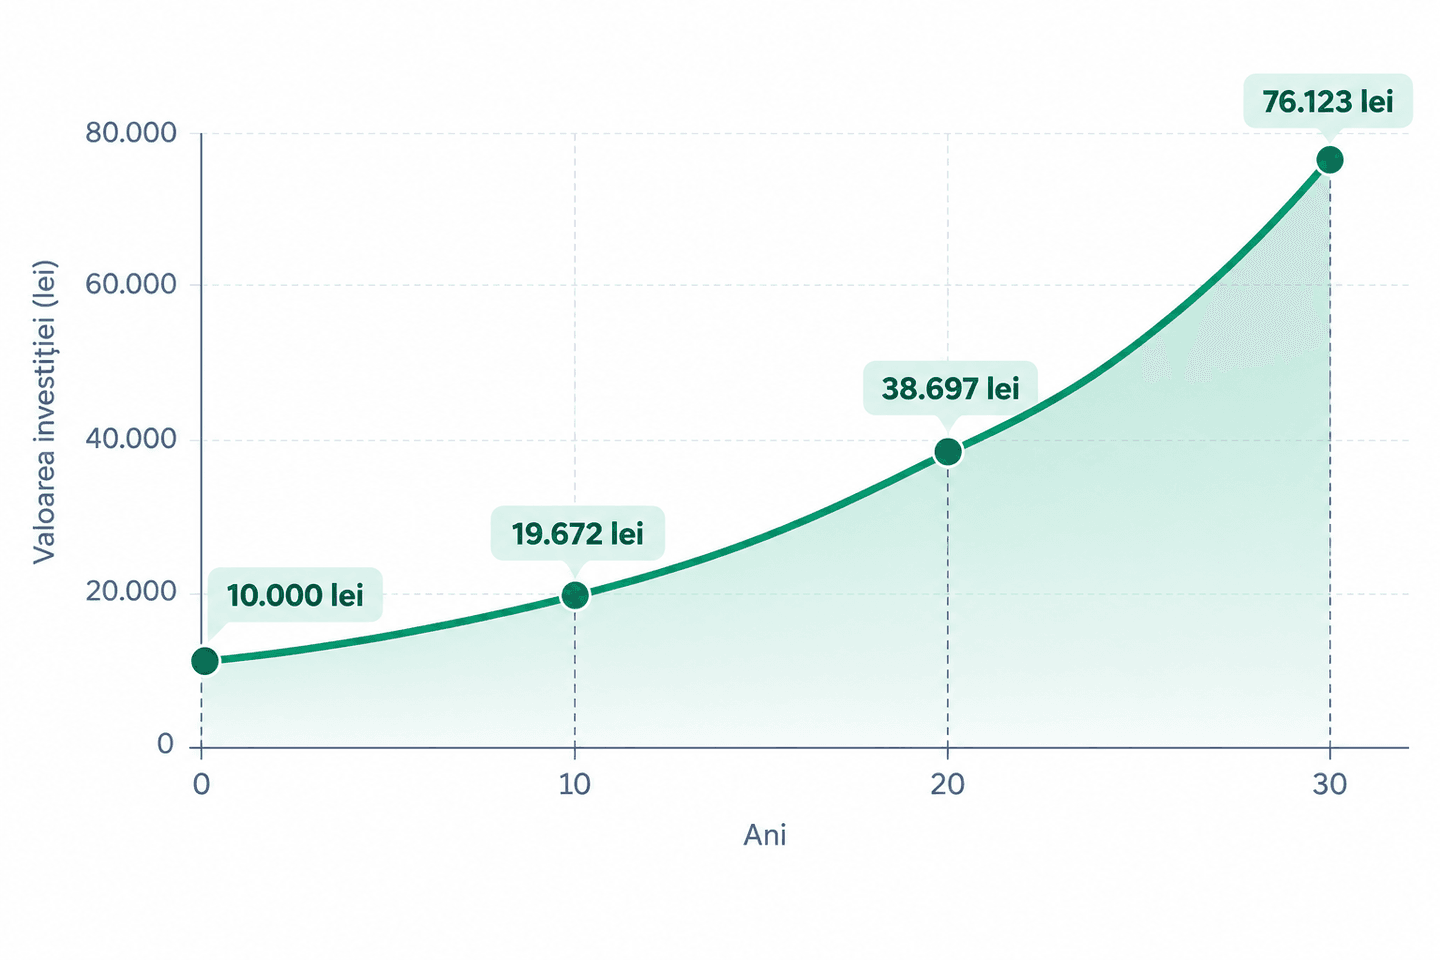
Acesta nu este un randament garantat și piețele nu cresc cu același procent în fiecare an. Exemplul arată doar impactul matematic al timpului și reinvestirii.
Cu cât perioada este mai lungă, cu atât diferența dintre randamentul simplu și cel compus poate deveni mai importantă.
Este mai bine să investești toți banii odată sau periodic?
Investițiile recurente presupun alocarea unei sume la intervale regulate, de exemplu lunar.
Strategia este cunoscută și sub denumirea de Dollar Cost Averaging, sau DCA.
Avantajul practic este că investitorul nu trebuie să identifice de fiecare dată „momentul perfect” pentru cumpărare. Atunci când prețurile sunt mai mici, aceeași sumă cumpără mai multe unități, iar atunci când sunt mai mari cumpără mai puține.
Pentru cine dispune deja de o sumă mare, investiția integrală și investițiile eșalonate reprezintă o decizie diferită. Eșalonarea poate reduce riscul psihologic asociat unei intrări într-un moment nefavorabil, dar poate însemna și pierderea unei părți din creștere dacă piața avansează în perioada respectivă.
În practică, investițiile recurente sunt utile mai ales pentru persoanele care investesc lunar o parte din venituri.
Unde poți face investiții pe termen lung din România?
Investitorii români au acces la brokeri și platforme prin care pot cumpăra acțiuni, ETF-uri și alte instrumente financiare.
Înainte de alegerea unui intermediar, noi verificăm cel puțin:
- reglementarea;
- tipurile de instrumente disponibile;
- dacă achiziționăm activul cu deținere sau un derivat;
- comisioanele de tranzacționare;
- costurile de conversie valutară;
- eventualele taxe de custodie;
- piețele disponibile;
- posibilitatea transferului portofoliului;
- instrumentele pentru investiții recurente.
Investiții pe termen lung prin XTB
Pentru investitorii interesați de acțiuni și ETF-uri, una dintre opțiunile disponibile în România este XTB.
XTB oferă acces la acțiuni și ETF-uri cu deținere, iar comisionul pentru cumpărare și vânzare este 0% până la un rulaj lunar cumulat de 100.000 EUR. După depășirea pragului se aplică un comision de 0,2%, minimum 10 EUR. Pentru instrumentele denominate într-o monedă diferită de moneda contului se poate aplica un cost de conversie valutară de 0,5%.
Pentru o strategie pe termen lung ni se pare mai interesantă funcția Planuri de Investiții. Aceasta permite construirea unui portofoliu din acțiuni și ETF-uri, stabilirea ponderilor și automatizarea investițiilor recurente prin Auto Invest.
La momentul actual, Planurile de Investiții pot fi începute de la 75 RON, deși suma minimă efectivă poate varia în funcție de instrumentele și ponderile selectate.
XTB nu impune o perioadă minimă pentru menținerea Planului, iar configurarea și administrarea acestuia sunt gratuite.
Avantaje pentru investiții pe termen lung:
- acces la acțiuni și ETF-uri cu deținere;
- investiții recurente automatizate;
- posibilitatea construirii unui portofoliu diversificat;
- prag de intrare redus;
- 0% comision în limita rulajului lunar de 100.000 EUR.
De avut în vedere:
- conversia valutară poate costa 0,5%;
- 0% comision nu înseamnă că investiția este complet lipsită de costuri;
- produsele cu efect de levier, precum CFD-urile, au un profil de risc diferit și nu trebuie confundate cu achiziția acțiunilor sau ETF-urilor cu deținere.
Capitalul este supus riscului. Condițiile și comisioanele se pot modifica. Verifică documentația și tabelul de taxe în vigoare înainte de a investi.
Ce costuri contează când investești pe termen lung?
Un procent aparent mic poate deveni important atunci când este aplicat an după an.
Printre costurile pe care merită să le verifici se numără comisionul de cumpărare și vânzare, costul administrării fondului sau ETF-ului, conversia valutară, custodia și eventualele taxe pentru transferul portofoliului.
În cazul unui ETF, unul dintre indicatorii importanți este TER, Total Expense Ratio, care exprimă costurile anuale recurente ale fondului.
Un ETF cu TER de 0,15% și unul cu TER de 1% pot avea expuneri similare, dar diferența de cost devine relevantă pe un orizont de 20 sau 30 de ani.
Costurile trebuie însă analizate împreună cu calitatea produsului, lichiditatea, structura, metoda de replicare și expunerea oferită. Alegerea celui mai ieftin instrument nu este automat cea mai bună decizie.
Care sunt principalele riscuri ale investițiilor pe termen lung?
Termenul lung nu elimină riscul.
Riscul de piață
Valoarea acțiunilor, ETF-urilor și altor active poate scădea, inclusiv semnificativ, în perioade de criză.
Riscul specific companiei
O companie poate pierde cotă de piață, poate deveni neprofitabilă sau poate intra în insolvență. Diversificarea reduce acest risc, dar nu îl elimină complet.
Riscul valutar
Dacă investești în active denominate în alte monede, variațiile cursului de schimb pot influența randamentul exprimat în lei sau euro.
Riscul inflației
Păstrarea capitalului în instrumente cu randamente sub rata inflației poate reduce puterea de cumpărare în termeni reali.
Riscul comportamental
Unul dintre riscurile cel mai greu de cuantificat este chiar comportamentul investitorului.
Cumpărarea după perioade puternice de creștere și vânzarea în panică după scăderi poate transforma o strategie bună pe hârtie într-un rezultat slab în practică.
Din acest motiv, o strategie simplă, pe care investitorul o poate respecta inclusiv în perioade dificile, poate fi mai utilă decât una sofisticată abandonată la prima corecție.
Pot investițiile pe termen lung să ofere independență financiară?
Investițiile pot contribui la construirea independenței financiare, dar nu există o relație automată între cumpărarea unor active și atingerea acestui obiectiv.
Rezultatul depinde de capitalul inițial, suma investită periodic, perioada, randamentul obținut, inflație, taxe, costuri și nivelul cheltuielilor personale.
O persoană care începe devreme poate beneficia mai mult de efectul compunerii. Cine începe mai târziu poate compensa parțial prin contribuții mai mari, dar niciun scenariu nu oferă garanții.
În opinia noastră, abordarea sănătoasă este să privim investițiile pe termen lung ca pe un instrument pentru acumularea capitalului și atingerea unor obiective financiare, nu ca pe o promisiune de îmbogățire.
Cum începi să investești pe termen lung?
Primul pas nu este alegerea „celei mai bune acțiuni”.
Începe prin definirea obiectivului și a perioadei în care banii pot rămâne investiți. Creează separat un fond de urgență, astfel încât să nu fii obligat să vinzi investițiile atunci când apar cheltuieli neprevăzute.
Stabilește apoi suma pe care o poți investi periodic fără să îți afecteze bugetul curent.
Alege clasele de active și nivelul de diversificare potrivite profilului tău de risc și verifică atent costurile produselor și ale intermediarului.
Pentru un începător, o strategie simplă și diversificată poate fi mai ușor de gestionat decât un portofoliu format din numeroase acțiuni individuale.
Cel mai important este ca strategia aleasă să poată fi menținută și atunci când piețele nu evoluează conform așteptărilor.
Concluzie: merită investițiile pe termen lung?
Investițiile pe termen lung pot fi o metodă eficientă de acumulare a capitalului deoarece combină timpul, reinvestirea și posibilitatea diversificării. Nu necesită anticiparea fiecărei mișcări a pieței, dar cer disciplină, răbdare și acceptarea faptului că perioadele de scădere fac parte din investiții.
ETF-urile pot simplifica diversificarea, acțiunile individuale pot oferi expunere directă la companii, iar obligațiunile și alte instrumente pot avea rolul lor în controlul riscului. Combinația potrivită depinde de fiecare investitor și se poate schimba odată cu obiectivele și orizontul de timp.
Independența financiară poate fi un obiectiv al investițiilor pe termen lung, dar nu este un rezultat garantat. Mai important decât căutarea următorului activ care va crește spectaculos ni se pare construirea unei strategii sustenabile și respectarea ei în timp.
Tu pentru ce obiectiv ai începe să investești pe termen lung?
Întrebări frecvente despre investițiile pe termen lung
Disclaimer: Acest articol are scop exclusiv informativ și educațional și nu reprezintă consultanță financiară sau o recomandare de investiții. Investițiile implică riscuri, inclusiv posibilitatea pierderii capitalului. Performanțele anterioare nu garantează rezultate viitoare. Analizează cu atenție instrumentele financiare și propriul profil de risc înainte de a investi.