Sunt banii din Revolut în siguranță? Ce a arătat căderea din 2026

Cuprins
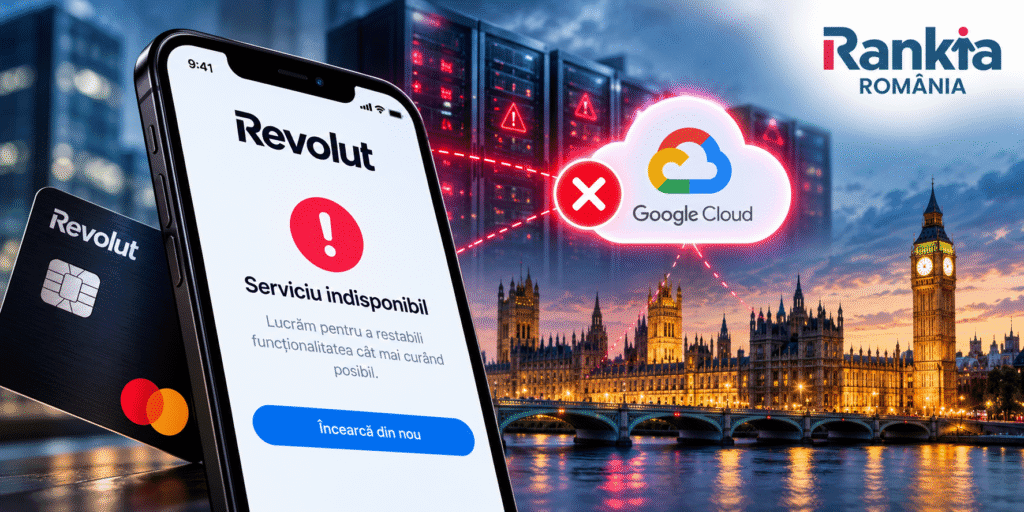
Sunt banii din Revolut în siguranță atunci când aplicația nu funcționează? Întreruperea majoră a serviciilor Revolut din 20 octombrie 2026 a readus în atenție această întrebare, după ce utilizatori din mai multe țări europene, inclusiv România, au întâmpinat dificultăți în efectuarea plăților, transferurilor și operațiunilor de investiții.
Revolut a transmis că fondurile și datele clienților au rămas în siguranță pe durata incidentului. Totuși, evenimentul a evidențiat o diferență importantă: siguranța banilor și posibilitatea de a-i utiliza în orice moment nu sunt același lucru.
Pe scurt
- Cauza întreruperii: incidentul a fost asociat unei defecțiuni electrice a infrastructurii Google Cloud din Londra, în regiunea
europe-west2. Unele servicii Revolut au rămas afectate chiar și după recuperarea infrastructurii cloud. - Depozite bancare: depozitele eligibile deținute la Revolut Bank UAB sunt protejate prin sistemul lituanian de garantare, în limita a 100.000 EUR per deponent, pentru totalul depozitelor eligibile de la această bancă.
- Acțiuni, ETF-uri și criptomonede: instrumentele financiare deținute prin Revolut Securities Europe UAB beneficiază de reguli privind separarea activelor clienților. În anumite situații, poate interveni compensarea investitorilor până la 22.000 EUR. Criptomonedele nu sunt acoperite de aceste scheme de garantare.
- Reclamații: utilizatorii care au suferit prejudicii financiare pot depune o reclamație oficială. O defecțiune tehnică nu oferă însă automat dreptul la despăgubiri.
Ce s-a întâmplat cu Revolut pe 20 octombrie 2026?
Pe 20 octombrie 2026, Revolut a înregistrat o întrerupere majoră a serviciilor, care a afectat utilizatori din mai multe țări europene, inclusiv România.
Problemele raportate au vizat autentificarea în aplicație, plățile cu cardul, transferurile bancare, schimburile valutare, retragerile de numerar și tranzacționarea instrumentelor financiare. Disponibilitatea funcționalităților a variat pe parcursul incidentului.
Defecțiunea a fost asociată unei probleme de alimentare electrică în infrastructura Google Cloud din Londra. Incidentul a afectat și alte companii care utilizau serviciile furnizorului de cloud.
Pentru utilizatorii din România, evenimentul a evidențiat o vulnerabilitate practică a serviciilor financiare digitale: chiar dacă fondurile rămân în siguranță, accesul la acestea poate fi limitat temporar de probleme tehnice.
Cronologia întreruperii Revolut
Orele sunt exprimate în ora României (EEST, UTC+3) și sunt aproximative.
| Ora României | Ce s-a întâmplat |
|---|---|
| În jurul orei 09:00 | Încep să apară raportări privind problemele de funcționare a serviciilor Revolut. |
| În cursul dimineții | Utilizatorii raportează dificultăți la autentificare, plăți, transferuri și alte operațiuni. Revolut confirmă incidentul și transmite că fondurile și datele clienților sunt în siguranță. |
| După aproximativ șase ore | Google anunță recuperarea majorității serviciilor afectate din infrastructura cloud londoneză. |
| După-amiaza | Mai multe funcționalități Revolut continuă să înregistreze probleme, deși infrastructura Google Cloud se află în proces de recuperare. |
| În jurul orei 20:00 | Potrivit Reuters, doar șase dintre cele 27 de servicii urmărite pe pagina de stare Revolut funcționau, iar operațiuni importante continuau să fie afectate. |
| Seara | Revolut comunică reluarea serviciilor afectate de incidentul Google Cloud. |
De ce a durat întreruperea Revolut mai mult decât problema Google Cloud?
Restabilirea infrastructurii unui furnizor tehnologic nu înseamnă neapărat revenirea imediată la normal a tuturor aplicațiilor care depind de aceasta.
În cazul incidentului din 20 octombrie, recuperarea serviciilor Google Cloud a precedat revenirea unor funcționalități Revolut.
Din perspectiva clienților, diferența este importantă. Durata relevantă nu este doar cea a defecțiunii tehnice, ci perioada în care serviciile financiare nu pot fi utilizate în condiții normale.
În opinia noastră, incidentul arată că protecția juridică a fondurilor și disponibilitatea operațională a serviciilor bancare sunt două aspecte distincte. O instituție financiară poate păstra fondurile clienților în siguranță și, în același timp, poate întâmpina dificultăți temporare în procesarea plăților sau a ordinelor de tranzacționare.
Există riscul să pierzi bani în cazul unei defecțiuni Revolut?
O întrerupere tehnică a Revolut nu înseamnă automat că banii din cont au fost pierduți. În mod normal, indisponibilitatea aplicației afectează accesul la servicii, nu dreptul de proprietate asupra fondurilor sau instrumentelor financiare deținute.
Totuși, o defecțiune poate produce consecințe financiare indirecte. Chiar dacă soldurile și activele clienților rămân înregistrate, imposibilitatea temporară de a efectua operațiuni poate genera costuri sau pierderea unor oportunități de investiții.
Ce riscuri apar atunci când Revolut nu funcționează?
1. Acces limitat la bani
Plățile cu cardul, retragerile de numerar sau schimburile valutare pot deveni temporar indisponibile. Situația poate crea dificultăți mai ales în timpul călătoriilor sau atunci când Revolut este singurul cont utilizat pentru cheltuielile zilnice.
2. Transferuri și tranzacții întârziate
Plățile bancare, alimentările de cont sau transferurile pot rămâne în așteptare. În anumite situații, întârzierile pot genera costuri suplimentare sau neîndeplinirea unor obligații de plată la termen.
3. Imposibilitatea de a reacționa la evoluțiile pieței
Investitorii pot pierde oportunitatea de a cumpăra sau vinde acțiuni, ETF-uri ori criptomonede la prețul dorit. În perioadele de volatilitate ridicată, întârzierile pot avea un impact financiar semnificativ.
Acest risc este diferit de pierderea activelor aflate în custodie. Un investitor poate continua să dețină aceleași instrumente financiare, dar să nu poată executa o tranzacție în momentul dorit.
Se activează garantarea depozitelor dacă Revolut nu funcționează?
O simplă defecțiune tehnică nu activează sistemul de garantare a depozitelor.
Acesta intervine atunci când depozitele eligibile devin indisponibile în condițiile prevăzute de legislație, ca urmare a incapacității instituției de credit de a-și îndeplini obligațiile.
În cazul Revolut Bank UAB, depozitele eligibile sunt protejate prin sistemul lituanian de garantare, în limita standard de 100.000 EUR per deponent.
Separat, mecanismul de compensare a investitorilor poate interveni dacă societatea de investiții nu poate restitui fondurile sau instrumentele financiare eligibile ale clienților, în condițiile schemei aplicabile.
Niciunul dintre aceste mecanisme nu compensează automat pierderile provocate de o întrerupere temporară a aplicației.
Care companie Revolut îți păstrează banii în România?
Pentru a înțelege cât de siguri sunt banii din Revolut, trebuie să facem distincția între serviciile bancare, investițiile în instrumente financiare și tranzacționarea criptomonedelor.
Deși toate sunt accesibile din aceeași aplicație, serviciile sunt furnizate de entități juridice diferite, cu reglementări și mecanisme de protecție distincte.
Cum sunt protejați banii și investițiile din Revolut?
| Produs | Entitate responsabilă | Reglementare | Protecția aplicabilă |
|---|---|---|---|
| Cont curent și depozite eligibile | Revolut Bank UAB, Lituania | BCE și Banca Lituaniei, potrivit competențelor aplicabile | Garantarea depozitelor eligibile până la 100.000 EUR per deponent, prin sistemul lituanian |
| Acțiuni, ETF-uri și obligațiuni | Revolut Securities Europe UAB, Lituania | Banca Lituaniei | Separarea activelor clienților și compensare de până la 22.000 EUR, în condițiile schemei aplicabile |
| Criptomonede | Entitatea Revolut responsabilă de serviciile cripto, conform contractului aplicabil clientului | Regimul de reglementare aplicabil furnizorului, inclusiv MiCA pentru serviciile autorizate în UE | Nu beneficiază de garantarea depozitelor bancare sau de schema lituaniană de compensare a investitorilor |
Pentru clienții din România, Revolut Bank UAB operează printr-o sucursală înregistrată la Banca Națională a României.
Totuși, depozitele eligibile sunt garantate prin sistemul lituanian, nu prin Fondul de Garantare a Depozitelor Bancare din România (FGDB).
Trei lucruri importante despre protecția banilor din Revolut
1. Limita de 100.000 EUR se aplică tuturor depozitelor eligibile cumulate
Dacă ai 90.000 EUR într-un cont de economii și 20.000 EUR într-un cont curent la Revolut Bank UAB, suma totală este de 110.000 EUR.
Într-un scenariu obișnuit de indisponibilizare a depozitelor, protecția standard este limitată la 100.000 EUR.
Există și situații speciale în care legislația permite o protecție suplimentară, de exemplu pentru anumite solduri temporar ridicate provenite din tranzacții sau evenimente personale eligibile.
2. Banii electronici nu sunt echivalenți cu depozitele bancare
Documentația privind garantarea depozitelor exclude banii electronici și fondurile primite în schimbul acestora.
Pentru utilizatorii din România, este importantă identificarea entității care furnizează efectiv serviciul.
Fondurile dintr-un cont bancar Revolut Bank UAB nu trebuie confundate cu fondurile deținute în cadrul unui serviciu de monedă electronică.
3. Acțiunile și ETF-urile beneficiază de protecție diferită de depozite
Revolut Securities Europe UAB are obligația de a păstra activele clienților separat de propriul patrimoniu, în conformitate cu normele aplicabile serviciilor de investiții.
În cazul în care societatea nu poate restitui activele sau fondurile eligibile, schema lituaniană de compensare a investitorilor poate acoperi până la 22.000 EUR, în condițiile prevăzute de lege.
Această limită nu reprezintă valoarea maximă a portofoliului pe care îl poți deține și nici o garanție împotriva pierderilor generate de evoluția pieței.
Ce poți face pentru a reduce riscurile unei noi întreruperi Revolut?
Incidentul din 20 octombrie a arătat că disponibilitatea permanentă a serviciilor digitale nu poate fi considerată garantată, indiferent de dimensiunea instituției financiare.
Pentru utilizatorii din România, câteva măsuri practice pot reduce impactul unei eventuale întreruperi.
Păstrează o metodă alternativă de plată
Un cont bancar secundar și un card emis de o altă instituție pot fi utile atunci când serviciul principal de plată nu funcționează.
Diversificarea furnizorilor de servicii bancare nu elimină toate riscurile, dar reduce dependența de o singură aplicație sau infrastructură tehnologică.
Nu depinde exclusiv de accesul imediat la o singură platformă
Dacă utilizezi Revolut pentru cheltuieli zilnice, transferuri sau investiții, este util să ai o rezervă de lichiditate accesibilă separat.
Pentru investitori, accesul la mai multe platforme poate reduce dependența operațională, însă nu garantează posibilitatea executării tranzacțiilor în orice condiții de piață.
Verifică statusul serviciilor înainte de a repeta tranzacțiile
În timpul unei întreruperi, încercările repetate de plată sau transfer pot crea confuzie cu privire la operațiunile procesate și cele rămase în așteptare.
Este preferabil să verifici istoricul tranzacțiilor, notificările și pagina oficială de stare a serviciilor Revolut înainte de a relua o operațiune.
Dacă observi o tranzacție duplicată sau o sumă debitată incorect, păstrează documentele justificative și contactează serviciul de asistență.
Ce a arătat căderea Revolut despre siguranța banilor?
În opinia noastră, incidentul din 20 octombrie 2026 nu trebuie interpretat ca o dovadă că depozitele clienților Revolut sunt nesigure. Informațiile comunicate de companie au indicat că fondurile și datele utilizatorilor au rămas protejate pe durata întreruperii.
Evenimentul a evidențiat însă un risc diferit: dependența serviciilor financiare digitale de infrastructuri tehnologice externe și posibilitatea ca o defecțiune să limiteze temporar accesul la bani.
Pentru clienții din România, este important să distingă între protecția depozitelor bancare, regulile de custodie aplicabile investițiilor și riscurile specifice criptomonedelor.
În același timp, utilizarea unei metode alternative de plată și păstrarea unei rezerve de lichiditate în afara platformei principale pot reduce consecințele practice ale unei întreruperi.
Tu folosești Revolut ca bancă principală sau păstrezi și un cont alternativ pentru situații neprevăzute?
Întrebări frecvente despre siguranța banilor din Revolut
Disclaimer: Acest articol are scop exclusiv informativ și nu reprezintă consultanță financiară, juridică sau recomandare de investiții. Condițiile de garantare și compensare depind de produs, entitatea contractuală și legislația aplicabilă. Informațiile sunt prezentate în contextul incidentului din 20 octombrie 2026.