
ETF vs fond de investiții: ce alegi?


24 SEPT., 2026

Cuprins
ETF vs fond de investiții este o comparație mai importantă ca oricând pentru investitorii din România. Am analizat cele două variante din perspectiva costurilor, accesului la bani, diversificării, fiscalității și modului în care se construiește efectiv un portofoliu.
Am descoperit că diferența esențială nu mai poate fi redusă la formula „ETF = pasiv, fond = activ”. Piața s-a schimbat. Există ETF-uri active, fonduri clasice care urmăresc indici și o ofertă mult mai largă de produse accesibile investitorilor români.
Pe scurt:
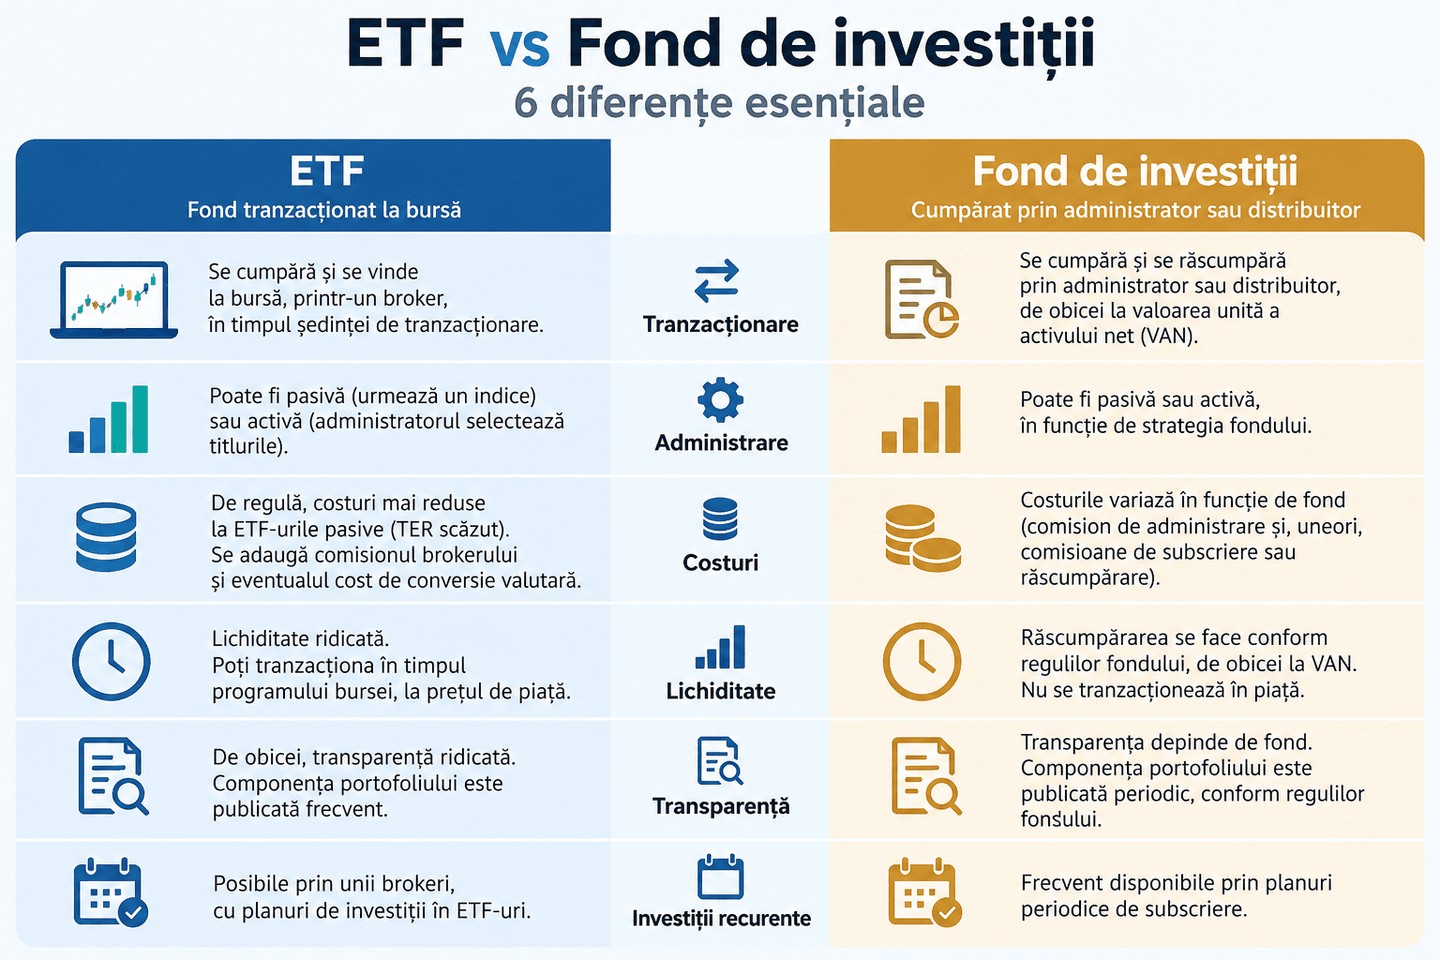
- ETF-urile se tranzacționează la bursă, în timpul ședinței de tranzacționare, prin intermediul unui broker.
- Fondurile clasice se cumpără și se răscumpără prin administrator sau distribuitor, de regulă la valoarea unitară a activului net calculată conform regulilor fondului.
- Costurile pot favoriza ETF-urile, în special în cazul produselor pasive cu TER redus, dar trebuie incluse și costurile brokerului și conversia valutară.
- Nu există o alegere universal mai bună. Structura potrivită depinde de strategie, costuri, disciplină, accesul la piețe și fiscalitate.
ETF vs fond de investiții: care sunt diferențele?
Un ETF este el însuși un fond de investiții. Diferența constă în principal în modul în care investitorul cumpără și vinde unitățile fondului.
ETF vine de la Exchange Traded Fund, adică fond tranzacționat la bursă. Unitățile sale se cumpără și se vând în piață într-un mod asemănător acțiunilor.
În cazul unui fond de investiții clasic, investitorul subscrie sau răscumpără unități prin societatea de administrare ori prin distribuitor. Prețul nu fluctuează continuu pe bursă, ci se bazează pe valoarea activului net calculată conform documentației fondului.
| Criteriu | ETF | Fond de investiții clasic |
|---|---|---|
| Cumpărare | Prin broker, la bursă | Prin administrator/distribuitor |
| Preț | Variază în timpul ședinței | Bazat pe valoarea unitară a activului net |
| Administrare | Pasivă sau activă | Pasivă sau activă |
| Costuri | Adesea reduse la ETF-urile pasive | Diferă mult între fonduri |
| Lichiditate | Tranzacționare în timpul programului bursei | Răscumpărare conform regulilor fondului |
| Transparență | De regulă ridicată | Depinde de fond |
| Investiții recurente | Posibile la unii brokeri | Frecvent disponibile |
| Acces | Necesită cont de brokeraj | Direct sau prin distribuitor/bancă |
Ambele structuri pot oferi diversificare. Diferența reală apare în costul total, flexibilitate, strategie și mecanismul de tranzacționare.
Ce este un ETF și cum funcționează?
Un ETF reunește banii investitorilor într-un portofoliu de active. Poate urmări un indice precum MSCI World, S&P 500 sau BET, dar poate investi și în obligațiuni, anumite sectoare, mărfuri sau strategii mai complexe.
Dacă un ETF urmărește un indice global, printr-o singură tranzacție poți obține expunere la sute sau chiar mii de companii.
Aceasta este una dintre explicațiile pentru popularitatea ETF-urilor în portofoliile pe termen lung: diversificarea devine mai simplă și nu trebuie să selectezi individual fiecare acțiune.
Totuși, ETF nu înseamnă automat investiție pasivă.
Majoritatea produselor cunoscute de investitorii individuali urmăresc indici, însă industria ETF-urilor active crește rapid. În Europa, activele ETF-urilor administrate activ au ajuns la aproximativ 108,3 miliarde EUR la finalul lunii iunie 2026, potrivit Morningstar.
Prin urmare, când analizăm un ETF, verificăm strategia concretă, nu doar forma juridică a produsului.
Pentru o explicație mai amplă despre structură, replicare și costuri, poți consulta ghidul nostru despre ce sunt ETF-urile și cum funcționează.
Ce este un fond de investiții?
Un fond de investiții colectează capital de la mai mulți investitori și îl plasează într-un portofoliu conform unei politici stabilite în prospect.
Portofoliul poate conține acțiuni, obligațiuni, instrumente monetare sau combinații între mai multe clase de active. Fondurile diferă însă foarte mult.
Un fond de acțiuni poate avea un profil de risc complet diferit față de un fond monetar sau de obligațiuni. De aceea, nu recomandăm compararea produselor exclusiv după randamentul ultimului an.
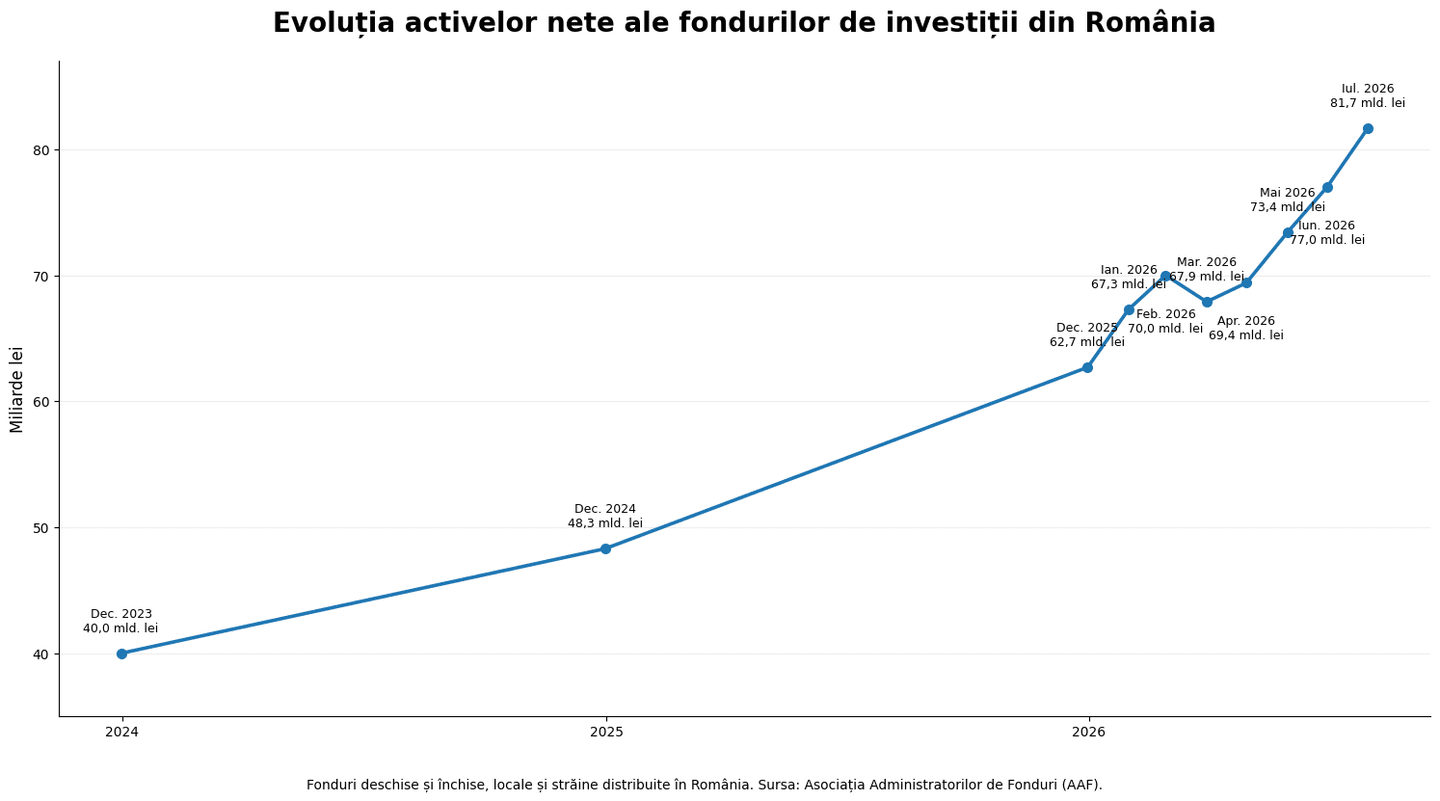
În România, piața a crescut vizibil în 2026. Conform Asociației Administratorilor de Fonduri, activele nete ale celor 291 de fonduri locale și străine distribuite în România ajunseseră la 81,7 miliarde lei în iulie 2026, cu 30,4% peste nivelul de la începutul anului. Fondurile deschise locale administrau 48,3 miliarde lei.
Creșterea arată un interes mai mare pentru investițiile colective, dar nu înseamnă că orice fond devine automat potrivit pentru orice investitor.
Dacă vrei să compari produse disponibile local, vezi și analiza noastră despre cele mai bune fonduri de investiții din România.
Fond indexat vs ETF: sunt același lucru?
Nu. Aceasta este una dintre confuziile pe care le întâlnim cel mai des.
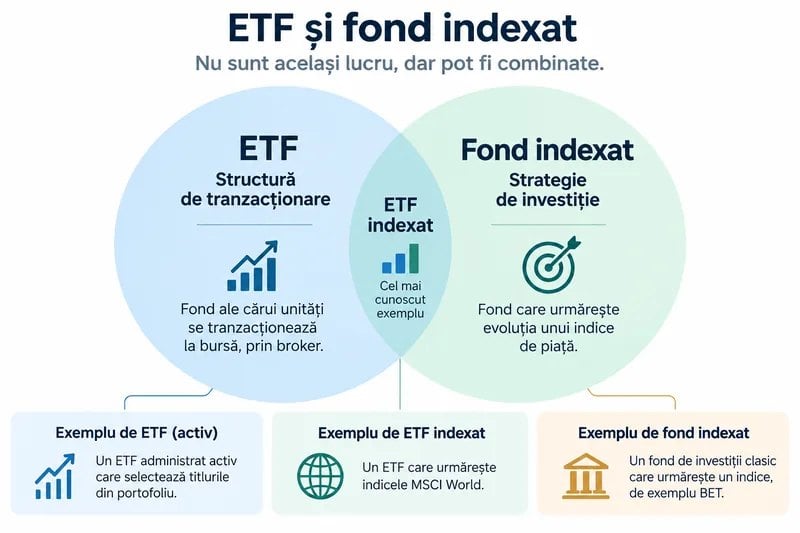
„Fond indexat” descrie strategia de investiție. „ETF” descrie în principal structura și modul de tranzacționare al fondului.
Un fond indexat încearcă să reproducă evoluția unui indice. Poate avea însă forma unui fond clasic sau a unui ETF.
În același timp, un ETF poate urmări pasiv un indice sau poate utiliza o strategie activă.
De exemplu:
- un fond clasic poate urmări indicele BET sau un indice internațional;
- un ETF poate urmări MSCI World;
- un alt ETF poate avea un administrator care selectează activ titlurile din portofoliu.
Dacă obiectivul tău este investiția pasivă, întrebarea relevantă nu este doar „ETF sau fond?”, ci și ce indice urmărește produsul, cât costă și cât de eficient reproduce strategia aleasă.
Am explicat separat această categorie în ghidul despre fonduri indexate și cum funcționează.
ETF sau fond de investiții: care are costuri mai mici?
ETF-urile pasive au frecvent costuri de administrare mai mici decât fondurile administrate activ. Dar comparația corectă trebuie făcută folosind costul total suportat de investitor, nu o singură taxă.
În cazul unui ETF, analizăm:
- TER-ul fondului;
- comisionul brokerului;
- spread-ul dintre prețul de cumpărare și cel de vânzare;
- conversia valutară;
- eventualele costuri de custodie;
- tracking difference, adică diferența dintre performanța ETF-ului și cea a indicelui urmărit.
În cazul unui fond clasic, verificăm:
- comisionul de administrare;
- eventualele comisioane de subscriere;
- eventualele comisioane de răscumpărare;
- alte costuri curente prevăzute în documentele fondului.
Diferențele aparent mici contează pe termen lung.
Un cost anual mai mare se aplică în fiecare an asupra capitalului investit și reduce suma care continuă să se capitalizeze. Din acest motiv, pentru două produse cu expuneri foarte asemănătoare, costul devine unul dintre criteriile importante de selecție.
Dar cel mai ieftin produs nu este automat cel mai bun. Un ETF foarte mic, cu lichiditate redusă sau care urmărește slab indicele poate fi mai puțin eficient decât un produs puțin mai scump.
Care variantă oferă mai multă flexibilitate?
ETF-ul are un avantaj clar în ceea ce privește tranzacționarea.
Poți plasa ordine în timpul programului bursei și poți vedea prețul de piață. În funcție de broker și piață, poți utiliza ordine limită și alte tipuri de ordine.
În cazul fondurilor clasice, subscrierea și răscumpărarea funcționează diferit. Operațiunea se execută conform procedurilor fondului, la valoarea aplicabilă prevăzută în documentație.
Pentru un investitor pe termen lung, diferența poate conta mai puțin decât pare. Dacă investești lunar timp de 15 sau 20 de ani, posibilitatea de a cumpăra sau vinde la fiecare secundă nu reprezintă neapărat un avantaj economic.
În unele cazuri poate deveni chiar o tentație de a tranzacționa excesiv. În opinia noastră, flexibilitatea trebuie privită ca instrument, nu ca obiectiv al investiției.
Ce variantă oferă diversificare mai bună?
Ambele. Un ETF global poate include sute sau mii de companii. Un fond clasic diversificat poate deține, la rândul său, zeci sau sute de instrumente.
Contează ce se află în interiorul fondului.
Un ETF care urmărește o singură industrie nu devine bine diversificat doar pentru că deține 40 de companii din același sector. În schimb, un fond global care investește în mai multe regiuni și industrii poate avea o diversificare mult mai mare.
Când analizăm diversificarea, ne uităm la:
- numărul de poziții;
- concentrarea primelor dețineri;
- distribuția geografică;
- sectoarele economice;
- clasele de active;
- expunerea valutară.
Acest lucru este important mai ales într-un portofoliu pe termen lung. Diversificarea nu elimină riscul de piață, dar reduce dependența de evoluția unei singure companii sau a unui singur sector.
ETF-urile au devenit relevante și pentru piața din România?
Da. Iar evoluția din ultimii ani merită remarcată. ETF BET Patria–Tradeville, care urmărește indicele principal al Bursei de Valori București, depășise 1,5 miliarde lei în active nete la 22 septembrie 2026, potrivit datelor administratorului.
În paralel, ETF Energie Patria–Tradeville depășise 129 milioane lei. Aceste valori nu demonstrează că ETF-urile locale vor oferi randamente superioare în viitor. Arată însă că vehiculul ETF a devenit mult mai relevant și pe piața românească.
Pentru investitorii care vor expunere la companiile listate local, am analizat separat ETF-urile românești disponibile investitorilor.
Cum sunt impozitate ETF-urile și fondurile în România în 2026?
Fiscalitatea trebuie analizată separat de performanța investiției. Din 2026, regimul fiscal pentru veniturile din investiții s-a modificat în România.
Pentru câștigurile din transferul titlurilor de valoare realizate prin intermediarii cărora li se aplică sistemul de reținere la sursă prevăzut de legislația românească, cotele sunt:
- 3% pentru titlurile deținute cel puțin 365 de zile;
- 6% pentru titlurile deținute mai puțin de 365 de zile.
Pentru transferurile care nu intră în acest sistem, regimul fiscal este diferit, iar începând din 2026 cota aplicabilă câștigului impozabil poate ajunge la 16%. Modul de determinare, declarare și compensare a rezultatului fiscal diferă în funcție de intermediar și de tipul operațiunii.
Și dividendele sunt impozitate cu 16% începând din 2026. În anumite situații poate apărea și obligația de plată a CASS atunci când veniturile relevante cumulate depășesc pragurile prevăzute de Codul fiscal.
De aceea, nu considerăm corectă afirmația generală că „ETF-ul este mai avantajos fiscal” sau că „fondul este mai avantajos fiscal”. Tratamentul depinde de produs, intermediar, tipul venitului și situația fiscală a investitorului.
Pentru decizii fiscale individuale, verifică legislația în vigoare și, dacă situația este complexă, discută cu un consultant fiscal.
Cum poți investi în ETF-uri prin XTB?
Pentru investițiile în ETF-uri internaționale ai nevoie, de regulă, de un broker care oferă acces la bursele pe care acestea sunt listate.
Am analizat oferta XTB și unul dintre elementele relevante pentru strategia de acumulare este posibilitatea de a construi Planuri de Investiții cu ETF-uri și acțiuni.
În septembrie 2026, XTB afișează peste 1.800 de ETF-uri în oferta asociată Planurilor de Investiții și permite pornirea de la 75 RON. Investitorul poate stabili alocarea portofoliului și poate activa investițiile recurente.
Pentru acțiuni și ETF-uri, XTB aplică un comision de tranzacționare de 0% până la un rulaj lunar cumulat de 100.000 EUR. După depășirea pragului, se aplică un comision de 0,2%, minimum 10 EUR. Pentru operațiunile care implică schimb valutar se poate aplica un cost de conversie de 0,5%.
Acest model poate fi util investitorului care folosește strategia DCA și investește aceeași sumă periodic.
Important: comisionul 0% al brokerului nu înseamnă că ETF-ul nu are costuri. TER-ul este perceput la nivelul fondului și trebuie verificat separat pentru fiecare ETF.
Dacă vrei să compari platformele disponibile înainte de deschiderea unui cont, vezi analiza Rankia despre brokerii pentru ETF-uri din România și ghidul despre cei mai buni brokeri online din România.
Exemplu: cum arată o investiție de 500 lei pe lună?
Să presupunem că un investitor alocă 500 lei în fiecare lună timp de 15 ani. Fără să presupunem niciun randament, contribuțiile sale totale ar ajunge la:
500 lei × 12 luni × 15 ani = 90.000 lei.
Dacă banii sunt investiți într-un portofoliu diversificat, rezultatul final va depinde de evoluția piețelor, costurile produselor, fiscalitate și momentul investițiilor.
Exemplul arată însă ceva mai important: pentru un investitor care acumulează capital, disciplina și durata pot conta mai mult decât alegerea obsesivă între două produse foarte asemănătoare.
Un ETF poate face automatizarea mai ușoară printr-un plan recurent oferit de broker. Un fond clasic poate oferi aceeași disciplină printr-un plan periodic de subscriere.
Înainte să alegem produsul, stabilim strategia. Pentru un exemplu mai detaliat de construcție a unui portofoliu cu sume mici, vezi ghidul nostru despre cum să investești 100 de euro pe lună.
ETF sau fond de investiții: ce criterii contează în alegere?
În loc să căutăm un câștigător universal, considerăm mai util să pornim de la câteva întrebări.
Vrei să controlezi singur portofoliul? Un ETF cumpărat prin broker oferă mai mult control asupra instrumentelor și momentului tranzacțiilor.
Preferi o soluție administrată pentru tine? Un fond clasic poate simplifica procesul, mai ales dacă strategia și nivelul de risc se potrivesc obiectivelor tale.
Cât plătești în total? Compară costurile fondului, brokerului, conversiei valutare și eventualele taxe de subscriere sau răscumpărare.
Cât de importantă este lichiditatea? ETF-urile permit tranzacționarea în timpul ședinței bursiere. Fondurile clasice funcționează pe baza mecanismului de subscriere și răscumpărare.
Ce expunere primești? Nu compara două produse doar pentru că unul se numește ETF și celălalt fond. Compară activele din portofoliu, indicele sau strategia, riscul și moneda.
Care este orizontul investiției? Un produs potrivit pentru economii pe termen scurt poate fi complet nepotrivit pentru acumularea capitalului pe 20 de ani.
ETF vs fond de investiții: concluzie
ETF-urile oferă acces rapid la piețe, transparență și, în multe cazuri, costuri reduse. Pentru investitorii care vor să își construiască singuri portofoliul și să investească periodic, gama de ETF-uri UCITS disponibilă în Europa face această variantă mult mai accesibilă decât în trecut.
Fondurile de investiții clasice rămân însă relevante. Industria locală a crescut puternic în 2026, iar aceste produse pot oferi administrare profesională și un proces simplu de subscriere. Diferențele dintre fonduri sunt însă mari, astfel că strategia și costurile trebuie verificate individual.
În opinia noastră, întrebarea corectă nu este dacă ETF-ul sau fondul de investiții este „mai bun”, ci dacă produsul ales oferă expunerea potrivită, la un cost rezonabil și într-o structură pe care o poți menține pe termen lung. Pentru un portofoliu construit pe 10–20 de ani, strategia și disciplina pot conta mai mult decât eticheta produsului.
Tu ce folosești în portofoliu: ETF-uri, fonduri clasice sau o combinație între cele două?
Întrebări frecvente despre ETF vs fond de investiții
Disclaimer: Informațiile din acest articol au scop exclusiv informativ și educațional și nu reprezintă consultanță financiară, fiscală sau o recomandare personalizată de investiții. Investițiile implică riscul pierderii capitalului. Performanțele anterioare nu garantează rezultate viitoare. Condițiile comerciale și legislația fiscală se pot modifica; verifică informațiile actualizate înainte de a lua o decizie de investiție.