
Inflația în România 2026: ce înseamnă 6,61% pentru banii tăi?

Cuprins
Inflația în România în 2026 a revenit pe o traiectorie ascendentă în septembrie, punând presiune pe puterea de cumpărare și pe randamentul real al economiilor. Datele publicate pe 13 octombrie de Institutul Național de Statistică arată că prețurile de consum au crescut cu 6,61% față de septembrie 2025.
Pentru cei care economisesc sau investesc, întrebarea importantă nu este doar cât au crescut prețurile, ci și dacă dobânzile și randamentele obținute reușesc să compenseze inflația.
Pe scurt
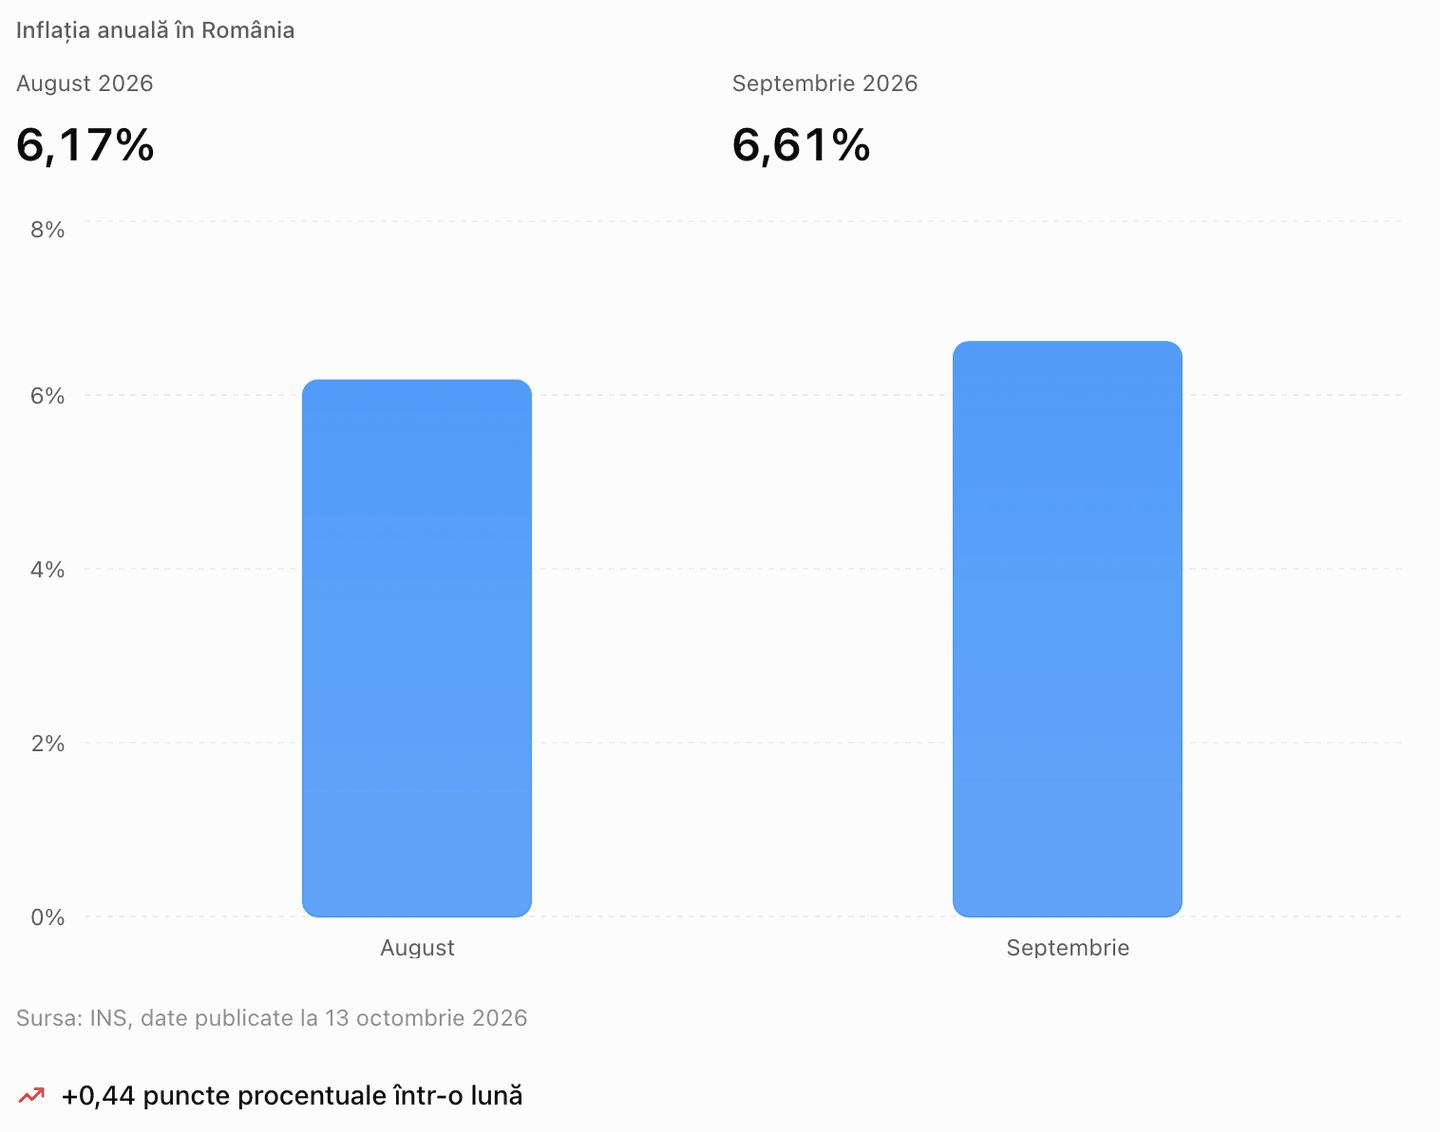
- Inflația anuală: 6,61% în septembrie 2026, față de 6,17% în august.
- Cele mai mari presiuni: serviciile s-au scumpit cu 11,12% într-un an.
- Economii: o dobândă nominală mai mică decât inflația nu protejează integral puterea de cumpărare.
- Investiții: depozitele, titlurile de stat și ETF-urile au profiluri diferite de risc, lichiditate și randament.
Cât este inflația în România în septembrie 2026?
Potrivit datelor INS publicate pe 13 octombrie 2026, rata anuală a inflației a ajuns la 6,61%, în creștere cu 0,44 puncte procentuale față de august.
În septembrie, indicele prețurilor de consum a crescut cu 0,77% față de august. Comparativ cu decembrie 2025, creșterea cumulată a prețurilor a fost de 5,4%.
Este important să distingem între acești indicatori. Inflația anuală compară prețurile cu aceeași lună a anului precedent, în timp ce inflația lunară măsoară modificarea față de luna imediat anterioară.
Ce produse și servicii s-au scumpit cel mai mult?
Creșterea prețurilor nu a fost uniformă. Serviciile au înregistrat o majorare anuală semnificativ mai mare decât alimentele, ceea ce explică de ce unele gospodării resimt inflația mai puternic decât sugerează media națională.
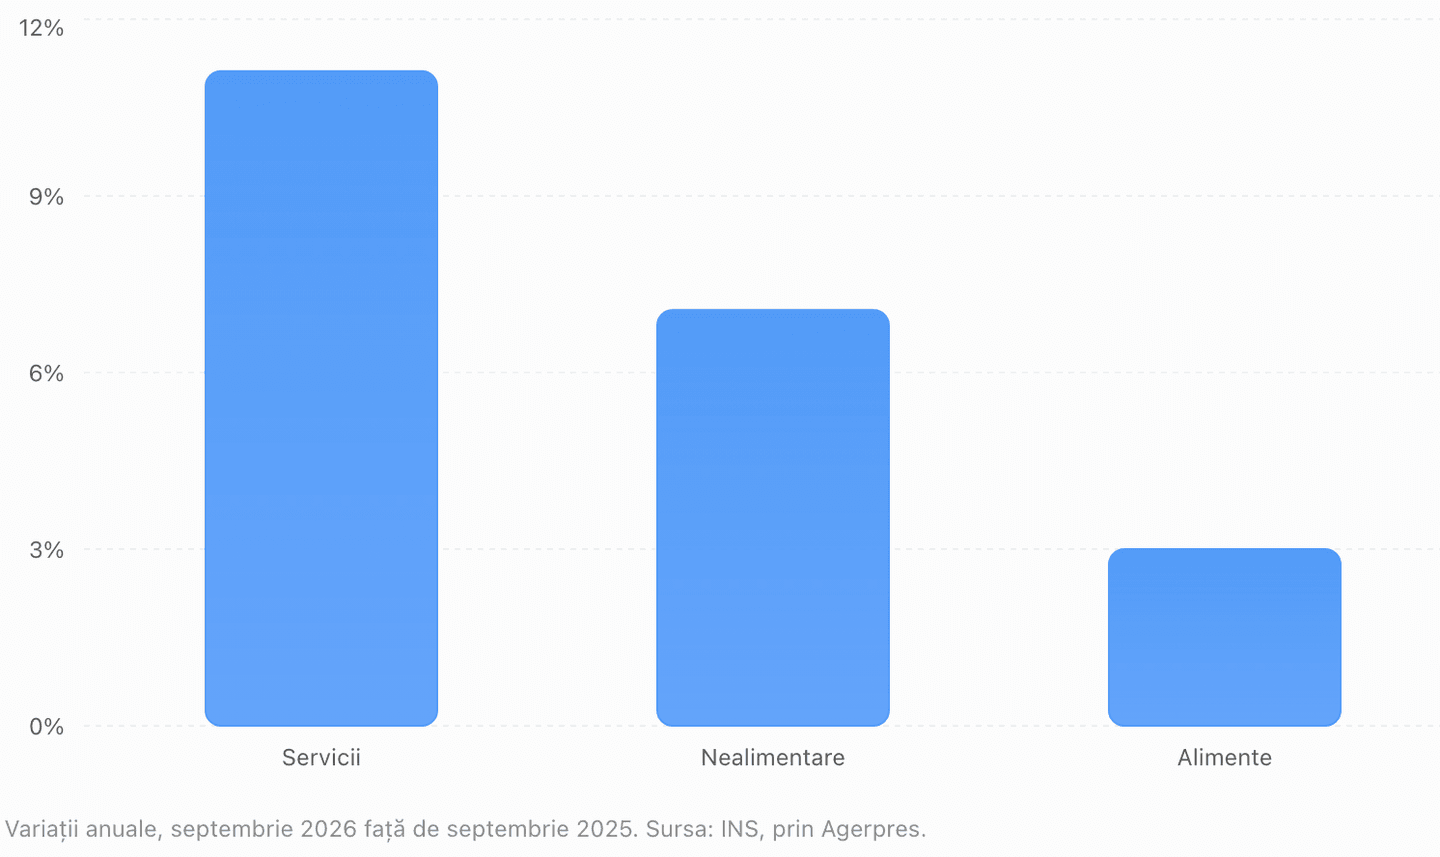
Printre scumpirile individuale evidențiate de datele INS se numără chiriile (+39,46%), motorina (+37,61%), benzina (+28,42%) și cafeaua (+13,78%). Acestea sunt variații anuale pentru categorii specifice, nu creșteri aplicabile tuturor consumatorilor.
De ce inflația personală poate fi mai mare decât media INS?
Rata oficială a inflației este calculată pe baza unui coș reprezentativ de bunuri și servicii. Cheltuielile fiecărei gospodării pot avea însă o structură diferită.
De exemplu, o familie care alocă o proporție mare din buget chiriei și transportului poate resimți scumpiri peste media națională. În schimb, o gospodărie cu locuință proprie și cheltuieli reduse cu transportul poate avea o experiență diferită.
În opinia noastră, pentru gestionarea finanțelor personale, calcularea inflației propriului buget este cel puțin la fel de utilă ca urmărirea indicatorului național.
Cât pierzi din puterea de cumpărare dacă păstrezi banii fără dobândă?
Inflația reduce cantitatea de bunuri și servicii pe care o poți cumpăra cu aceeași sumă de bani.
Să presupunem că ai 10.000 de lei într-un cont fără dobândă și că prețurile cresc cu 6,61% într-un an.
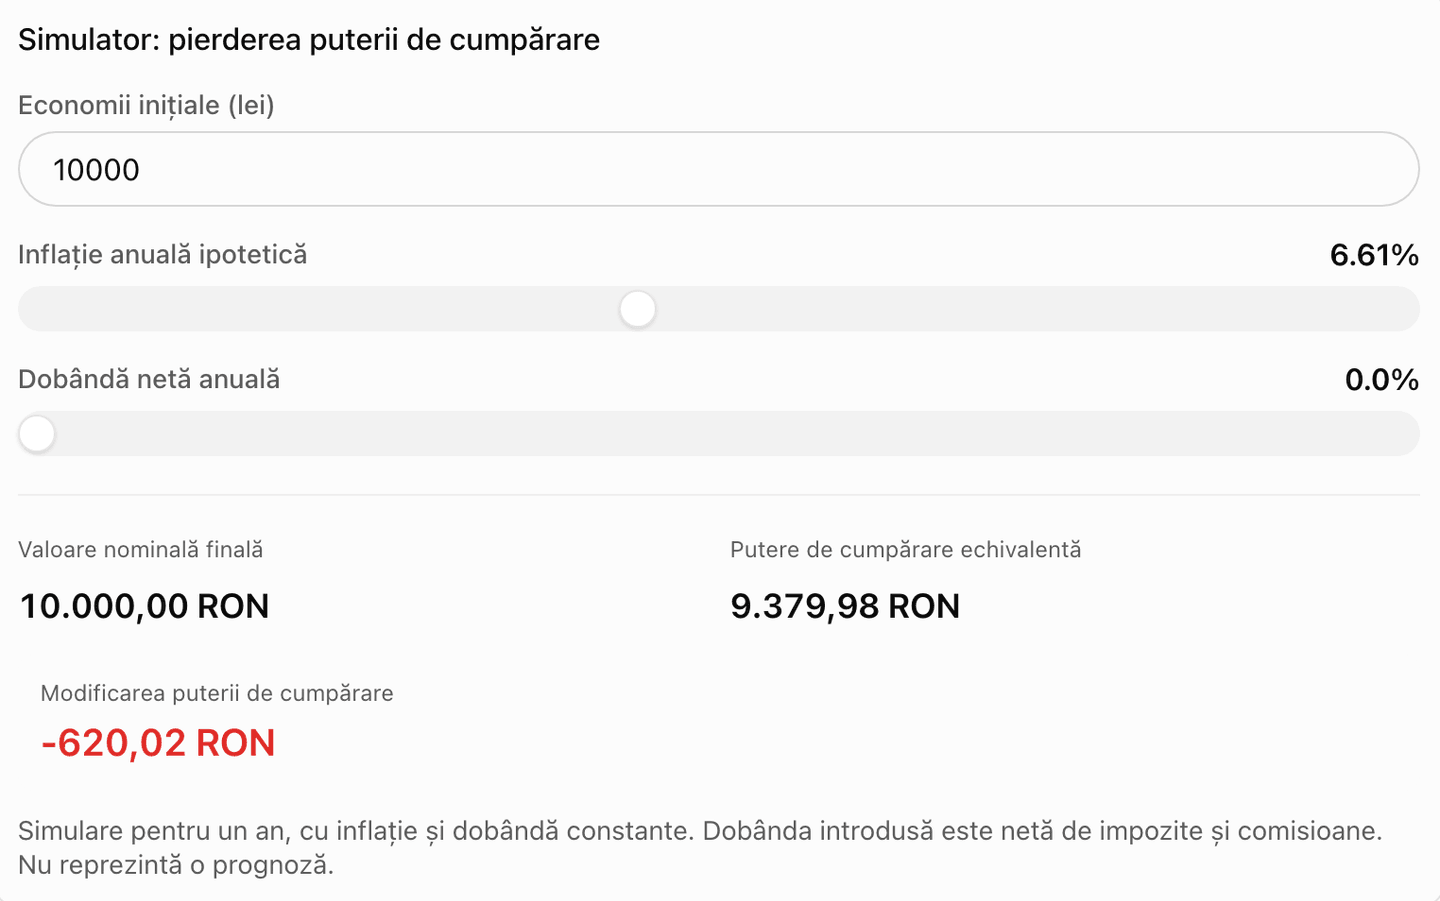
Simulare pentru un an, cu inflație și dobândă constante. Dobânda introdusă este netă de impozite și comisioane. Nu reprezintă o prognoză.
La o inflație de 6,61%, suma de 10.000 de lei păstrată fără dobândă ar avea după un an o putere de cumpărare echivalentă cu aproximativ 9.380 de lei în prețurile inițiale.
Aceasta nu înseamnă că dispar bani din cont. Pierderea este una de putere de cumpărare.
Depozite bancare sau titluri de stat: ce protejează mai bine economiile?
Odată cu creșterea inflației, randamentul real devine criteriul esențial de comparație. Pentru o inflație ipotetică de 6,61% pe următoarele 12 luni, rezultatele ar fi:
| Randament nominal net | Randament real aproximativ |
|---|---|
| 4% | −2,45% |
| 5% | −1,51% |
| 6% | −0,57% |
| 7% | +0,37% |
| 8% | +1,30% |
Valorile sunt calcule matematice, nu oferte bancare sau randamente disponibile garantat în octombrie 2026.
Depozitele bancare: predictibilitate, dar atenție la dobânda netă
Depozitele la termen pot fi potrivite pentru economii cu un orizont scurt sau mediu, atunci când prioritatea este predictibilitatea.
Totuși, o dobândă brută de 7% nu înseamnă automat un randament net de 7%. Impozitarea veniturilor din dobânzi și eventualele obligații fiscale suplimentare trebuie luate în calcul.
În plus, un depozit cu dobândă fixă nu își ajustează automat remunerația atunci când inflația crește.
Titlurile de stat Tezaur și Fidelis
Titlurile de stat reprezintă o alternativă pentru investitorii care urmăresc venituri din dobânzi și acceptă condițiile specifice instrumentului.
Principalele diferențe sunt legate de scadență și lichiditate.
Tezaur este destinat în principal economisirii prin subscriere directă, în condițiile fiecărei emisiuni. Fidelis este listat la Bursa de Valori București, ceea ce permite tranzacționarea înainte de scadență, dar prețul de piață poate varia.
Un aspect important: un titlu Fidelis vândut înainte de scadență poate genera câștig sau pierdere de capital, în funcție de prețul de vânzare și de costul achiziției.
Nu includem aici dobânzi atribuite unor emisiuni din octombrie 2026, deoarece nu am confirmat prospectele și condițiile oficiale ale acestora.
Ce înseamnă inflația ridicată pentru Bursa de Valori București?
Impactul inflației asupra acțiunilor nu este uniform. Unele companii pot transfera creșterea costurilor în prețurile de vânzare, în timp ce altele suportă o comprimare a marjelor de profit.
Într-un mediu caracterizat de inflație persistentă și activitate economică slabă, investitorii ar trebui să urmărească trei aspecte.
Profitabilitatea companiilor
Companiile cu o putere mai mare de stabilire a prețurilor pot gestiona mai bine creșterea costurilor. Totuși, capacitatea de a majora prețurile depinde și de cererea consumatorilor.
Costul finanțării
Dobânzile ridicate pot afecta companiile cu datorii mari, mai ales atunci când finanțarea este la rată variabilă sau trebuie refinanțată.
Evaluările bursiere
O creștere a randamentelor cerute de investitori poate pune presiune pe evaluările acțiunilor. Efectul poate fi mai vizibil pentru companiile ale căror profituri sunt anticipate în viitorul îndepărtat.
În opinia noastră, inflația nu reprezintă, singură, un motiv suficient pentru vânzarea acțiunilor. Este mai relevantă analiza fiecărei companii: profitabilitate, datorii, fluxuri de numerar și prețul plătit pentru acțiune.
ETF-urile pot proteja portofoliul împotriva inflației?
ETF-urile oferă acces la clase diferite de active, dar nu toate au aceeași sensibilitate la inflație.
| Tip de ETF | Posibil avantaj | Principalul risc |
|---|---|---|
| ETF pe acțiuni globale | Expunere diversificată la companii | Volatilitate bursieră |
| ETF pe obligațiuni | Venituri din dobânzi și diversificare | Risc de dobândă și credit |
| ETF pe aur fizic | Posibilă diversificare în perioade de incertitudine | Preț volatil, fără venit curent |
| ETF pe obligațiuni indexate la inflație | Ajustare în funcție de indicele relevant | Risc de dobândă reală și diferențe între indicii de inflație |
Un ETF global nu garantează protecție împotriva inflației pe termen scurt. În schimb, pe orizonturi lungi, acțiunile pot participa la creșterea nominală a veniturilor și profiturilor companiilor, deși rezultatul depinde de evaluări și de condițiile economice.
Am comparat caracteristicile acestor instrumente și considerăm că diversificarea este mai robustă decât încercarea de a identifica un singur activ care să compenseze toate formele de inflație.
Pentru investitorii din România, accesul la ETF-uri internaționale poate fi realizat prin brokeri precum XTB sau eToro, în funcție de instrumentele disponibile și de condițiile fiecărei platforme. Înainte de investiție, trebuie verificat dacă instrumentul este un ETF cu deținere directă sau un CFD.
Cum influențează inflația deciziile BNR privind dobânzile?
Inflația este unul dintre indicatorii centrali ai politicii monetare, însă Banca Națională a României ia în calcul și activitatea economică, condițiile de creditare, anticipațiile inflaționiste și riscurile externe.
În august 2026, BNR a revizuit prognoza inflației pentru sfârșitul anului la 6,1%, față de 5,5% anterior. Pentru finalul lui 2027, prognoza comunicată era de 3,4%.
Acestea sunt prognoze, nu rezultate certe.
Creșterea inflației în septembrie poate complica perspectiva unei relaxări monetare rapide, dar nu permite anticiparea cu certitudine a următoarei decizii BNR.
Nu atribuim în acest articol o nouă decizie de dobândă băncii centrale, deoarece nu am verificat direct comunicatul ultimei ședințe de politică monetară din octombrie 2026.
Inflație ridicată și economie în încetinire: ce riscuri are România?
Datele privind inflația apar într-un context macroeconomic dificil.
Pe 13 octombrie, au fost relatate noile estimări ale Fondului Monetar Internațional, care indică o contracție de 0,5% a economiei României în 2026, față de creșterea de 0,7% anticipată în primăvară.
Totodată, datele INS publicate pe 9 octombrie arată stagnarea PIB în trimestrul al doilea față de trimestrul precedent, pe seria ajustată sezonier.
Această combinație între presiuni inflaționiste și activitate economică slabă creează dificultăți atât pentru gospodării, cât și pentru companii.
Nu înseamnă automat că România se află într-o perioadă de stagflație în sensul unei clasificări economice oficiale. Termenul descrie însă un risc relevant atunci când inflația rămâne ridicată, iar creșterea economică este slabă sau negativă.
Ce pot face economisitorii și investitorii în ultimele luni din 2026?
În actualul context, considerăm utile patru principii:
- Separarea fondului de urgență de investiții. Banii necesari pe termen scurt nu ar trebui expuși inutil volatilității piețelor.
- Compararea randamentelor nete cu inflația. O dobândă nominală atractivă nu garantează un câștig real.
- Diversificarea investițiilor. Expunerea exclusivă la un singur activ, sector sau valută poate concentra riscul.
- Respectarea orizontului investițional. Instrumentele cu volatilitate ridicată nu sunt potrivite pentru obiective financiare apropiate.
Pentru cei care investesc periodic, volatilitatea poate crea oportunități de acumulare, dar nu există garanția că prețurile nu vor continua să scadă.
Concluzie: ce ne spune inflația din septembrie despre finalul anului 2026?
Inflația în România a crescut din nou în septembrie 2026, iar datele publicate pe 13 octombrie arată că presiunile asupra prețurilor rămân importante, mai ales în sectorul serviciilor.
În opinia noastră, principala implicație pentru economisitori și investitori este necesitatea de a evalua randamentele în termeni reali. O dobândă pozitivă nu înseamnă automat că economiile își păstrează puterea de cumpărare, după cum nici investițiile în acțiuni nu garantează protecție împotriva inflației.
Pe termen scurt, lichiditatea și controlul riscului rămân esențiale. Pe termen lung, diversificarea și disciplina investițională pot conta mai mult decât reacțiile la o singură statistică economică.
Tu cum îți adaptezi economiile și investițiile la inflația din 2026?
Întrebări frecvente despre inflația din România
Disclaimer: Acest articol are scop exclusiv informativ și educațional și nu reprezintă recomandare personalizată de investiții. Instrumentele financiare implică riscuri, inclusiv posibilitatea pierderii capitalului. Performanțele anterioare nu garantează rezultatele viitoare.