Lei sau euro pentru economii în 2026? Cum alegi moneda potrivită

Cuprins
Lei sau euro pentru economii este o alegere care pare simplă, dar diferența de dobândă nu spune întreaga poveste. Contează cursul valutar, inflația, perioada pentru care economisești și, mai ales, moneda în care vei folosi banii.
Am comparat pentru voi aceste elemente și ofertele disponibile în România pentru a vedea când are sens să păstrezi economiile în lei, când euro poate fi mai potrivit și când împărțirea banilor între cele două monede este o soluție mai echilibrată.
Pe scurt
- Lei: pot avea sens pentru cheltuieli și obiective viitoare în România și oferă, în prezent, dobânzi nominale mai ridicate.
- Euro: poate fi mai potrivit dacă obiectivul tău viitor este exprimat în euro sau vrei să reduci riscul unei deprecieri a leului.
- Fidelis octombrie 2026: oferă titluri atât în lei, cât și în euro, ceea ce permite o comparație directă între cele două monede.
- Nu trebuie neapărat să alegi o singură monedă: pentru multe persoane, economiile împărțite între lei și euro sunt mai potrivite decât un pariu integral pe evoluția EUR/RON.
Lei sau euro în 2026: ce contează cu adevărat?
Întrebarea „lei sau euro?” este adesea redusă la o predicție despre curs: se va aprecia sau se va deprecia leul? În opinia noastră, aceasta nu este cea mai utilă abordare pentru economii.
Înainte să încerci să anticipezi cursul EUR/RON, răspunde la trei întrebări:
- În ce monedă vei cheltui banii?
- Când vei avea nevoie de ei?
- Ce randament poți obține în fiecare monedă până atunci?
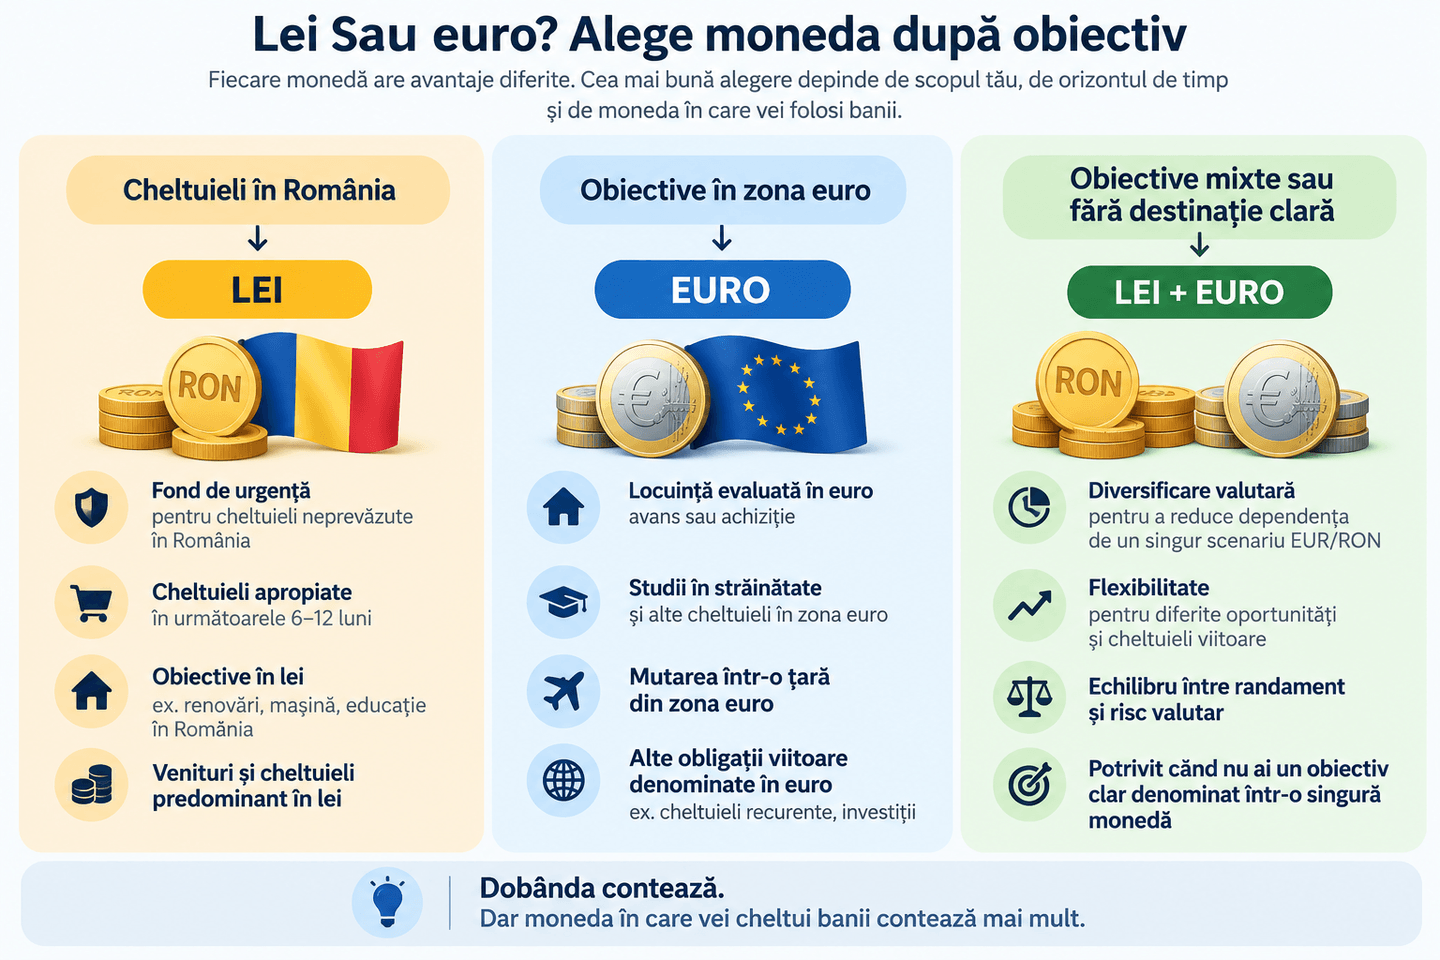
Dacă economisești pentru cheltuieli curente, un fond de urgență sau un obiectiv în România, leul poate fi alegerea firească.
Dacă strângi bani pentru o proprietate evaluată în euro, studii în străinătate sau o cheltuială viitoare denominată în euro, economisirea exclusiv în lei introduce un risc suplimentar: cursul de schimb.
De aceea, moneda obiectivului este de multe ori mai importantă decât încercarea de a ghici următoarea mișcare a euro.
Ce s-a schimbat în octombrie 2026?
La începutul lunii octombrie, diferența dintre randamentele disponibile în lei și cele în euro rămâne importantă. Ministerul Finanțelor continuă să ofere investitorilor persoane fizice instrumente cu venit fix, iar ediția Fidelis din octombrie permite investiții atât în lei, cât și în euro.
Pentru economisitor, acest lucru face comparația mai interesantă: leul oferă în general un randament nominal mai mare, în timp ce euro elimină riscul valutar dacă obiectivul final este deja exprimat în euro.
Cu alte cuvinte, dobânda cea mai mare nu înseamnă automat și cea mai bună alegere.
De ce economiile în lei pot fi atractive?
Principalul avantaj al economisirii în lei este randamentul nominal. Depozitele bancare și titlurile de stat în lei oferă, în general, dobânzi mai mari decât alternativele în euro. Acest avantaj compensează parțial inflația mai ridicată din România și riscul de depreciere a monedei locale.
Există și un avantaj practic. Dacă veniturile și majoritatea cheltuielilor tale sunt în lei, nu există costuri de schimb valutar atunci când folosești banii.
Economisirea în lei poate avea sens mai ales pentru:
- fondul de urgență;
- cheltuieli planificate în România;
- obiective pe termen scurt și mediu exprimate în lei;
- persoane care vor să beneficieze de dobânzile mai ridicate oferite pentru moneda locală.
Totuși, randamentul trebuie analizat împreună cu inflația și cursul valutar.
O dobândă de 7% în lei nu poate fi comparată direct cu o dobândă de 4,5% în euro fără să ținem cont de evoluția EUR/RON.
Când este euro alegerea mai potrivită?
Euro devine mai relevant atunci când și obiectivul tău financiar este exprimat în euro. Să presupunem că economisești pentru avansul unei locuințe al cărei preț este negociat în euro.
Dacă păstrezi întreaga sumă în lei, valoarea economiilor tale exprimată în euro se poate modifica odată cu cursul EUR/RON. Chiar dacă obții o dobândă mai mare în lei, deprecierea monedei locale poate reduce o parte din avantaj.
Într-o asemenea situație, economisirea în euro nu este neapărat un pariu că euro se va aprecia. Este o formă de aliniere între moneda economiilor și moneda cheltuielii viitoare.
Același principiu se aplică dacă economisești pentru:
- studii sau cheltuieli în zona euro;
- achiziția unei proprietăți evaluate în euro;
- mutarea într-o țară din zona euro;
- alte obligații viitoare denominate în euro.
Cât trebuie să se deprecieze leul pentru ca euro să fie mai avantajos?
Aici apare una dintre cele mai utile comparații.
Să presupunem, simplificat, că ai două alternative pentru aceeași perioadă:
- un instrument în lei cu randament de 7%;
- un instrument în euro cu randament de 4,5%.
Diferența este de aproximativ 2,5 puncte procentuale în favoarea leului. Dacă leul rămâne relativ stabil, randamentul mai mare poate favoriza investiția în moneda locală. Dacă însă leul se depreciază suficient față de euro, avantajul de dobândă poate fi redus sau chiar eliminat.
Calculul exact depinde de randamente, maturitate, momentul conversiei valutare și cursurile la care schimbi banii. De aceea, nu este corect să spunem pur și simplu că „7% în lei este mai bun decât 4,5% în euro”.
Sunt două investiții cu randament și risc valutar diferite.
Depozit, Tezaur sau Fidelis: unde poți păstra banii?
Alegerea monedei este doar primul pas. Următorul este alegerea instrumentului.
Un cont de economii, un depozit bancar, Tezaur și Fidelis nu oferă aceeași lichiditate și nici aceleași condiții.
| Instrument | Când poate avea sens | Principalul aspect de verificat |
|---|---|---|
| Cont de economii sau depozit | Pentru rezerve și obiective apropiate, în lei sau euro | Dobânda după impozit, accesul la bani, costurile și schema de garantare aplicabilă |
| Tezaur | Pentru sume în lei pe care le poți aloca unei scadențe | Dobânda emisiunii și condițiile răscumpărării anticipate |
| Fidelis | Pentru obiective în lei sau euro și investitori care vor acces la piața secundară | Randamentul, scadența, moneda și prețul posibil la vânzarea înainte de maturitate |
Depozitele bancare: utile pentru lichiditate
Depozitele rămân una dintre cele mai simple soluții pentru economii. Avantajul lor este accesibilitatea. Poți găsi produse atât în lei, cât și în euro și poți alege maturitatea în funcție de momentul în care estimezi că vei avea nevoie de bani.
Trebuie însă comparată dobânda netă, nu doar rata afișată de bancă. În cazul depozitelor bancare, dobânda este în mod normal supusă impozitării conform legislației fiscale aplicabile.
Pentru sumele eligibile, depozitele bancare beneficiază și de schema de garantare aplicabilă, în limita prevăzută de lege. Pentru fondul de urgență, accesul rapid la bani poate conta mai mult decât câteva zecimi de procent în plus la dobândă.
Tezaur: alternativă pentru economiile în lei
Programul Tezaur este destinat persoanelor fizice și oferă titluri de stat denominate în lei. Un avantaj important îl reprezintă tratamentul fiscal: veniturile obținute din aceste titluri de stat sunt neimpozabile, conform cadrului fiscal aplicabil programului.
Pentru economisitor, Tezaur poate fi interesant atunci când:
- banii sunt destinați unui obiectiv în lei;
- nu este necesară lichiditate zilnică;
- randamentul net este mai atractiv decât cel al unui depozit comparabil;
- perioada până la scadență se potrivește obiectivului financiar.
Am descoperit că aici apare una dintre greșelile frecvente în comparațiile dintre depozite și titluri de stat: se compară dobânda brută a depozitului cu dobânda titlului de stat.
Comparația relevantă este între randamentele efectiv încasate, ținând cont de fiscalitate și de condițiile fiecărui produs.
Fidelis octombrie 2026: este mai avantajos în lei sau în euro?
Oferta Fidelis din 2–9 octombrie 2026 este deosebit de relevantă pentru întrebarea „lei sau euro?”, deoarece Ministerul Finanțelor oferă simultan titluri denominate în ambele monede.
Pentru tranșele standard, oferta arată astfel:
| Monedă | Scadență | Dobândă anuală |
|---|---|---|
| Lei | 2 ani | 6,60% |
| Lei | 4 ani | 7,15% |
| Lei | 10 ani | 7,75% |
| Euro | 3 ani | 4,50% |
| Euro | 10 ani | 6,60% |
Oferta include și două tranșe speciale pentru donatorii de sânge eligibili: 7,60% pe an în lei, cu scadență în 2028, respectiv 5,50% pe an în euro, cu scadență în 2029.
Valoarea minimă de subscriere pentru tranșele standard este de 5.000 de lei, respectiv 1.000 de euro. Pentru tranșele dedicate donatorilor, pragurile sunt mai mici.
Veniturile obținute din titlurile Fidelis, atât din dobânzi, cât și din câștigurile de capital, sunt neimpozabile.
Titlurile urmează să fie admise la tranzacționare la Bursa de Valori București, ceea ce înseamnă că investitorul le poate vinde înainte de scadență. În acest caz însă, prețul nu este garantat: poate fi mai mare sau mai mic decât valoarea nominală.
Ce ne spune comparația Fidelis despre lei versus euro?
La prima vedere, dobânzile mai mari favorizează leul. De exemplu, tranșa standard în lei cu maturitate de doi ani oferă 6,60% pe an, iar cea în euro cu maturitate de trei ani oferă 4,50%.
Dar comparația nu este perfectă, deoarece maturitățile sunt diferite. În plus, investitorul care pornește cu lei și cumpără titluri în euro trebuie să facă o conversie valutară. La final, rezultatul exprimat în lei va depinde și de cursul EUR/RON.
În opinia noastră, întrebarea mai utilă nu este „care dobândă este mai mare?”, ci:
În ce monedă voi avea nevoie de acești bani la scadență?
Dacă răspunsul este „lei”, randamentele mai mari ale titlurilor în lei sunt atractive. Dacă răspunsul este „euro”, dobânda mai mică nu face automat titlurile în euro mai slabe. Eliminarea riscului valutar față de obiectivul final poate fi mai importantă decât diferența de dobândă.
Cum influențează cursul EUR/RON economiile?
Cursul de schimb este principala variabilă care complică alegerea dintre lei și euro. Dacă economisești în lei, dar obiectivul tău este în euro, o depreciere a leului înseamnă că vei avea nevoie de mai mulți lei pentru aceeași sumă în euro.
Dacă economisești direct în euro, elimini această incertitudine. Există însă și reversul. Dacă schimbi lei în euro, accepți de obicei un randament mai mic și suporți costul conversiei valutare. Dacă leul rămâne relativ stabil, este posibil ca instrumentul în lei să genereze un rezultat mai bun. De aceea, cursul nu trebuie analizat separat de dobândă.
Randamentul în lei + evoluția cursului trebuie comparate cu randamentul în euro + costurile conversiei valutare.
Este bine să schimbi toți banii din lei în euro?
În general, nu vedem un argument solid pentru schimbarea automată a tuturor economiilor din lei în euro doar pentru că există temeri privind deprecierea monedei locale. O astfel de decizie transformă economisirea într-un pariu valutar.
Dacă toate cheltuielile tale sunt în lei, vei fi nevoit ulterior să schimbi o parte dintre euro înapoi în lei. Vei suporta astfel costuri de conversie și vei depinde din nou de curs. O abordare mai disciplinată este să aloci monedele în funcție de obiective.
Când are sens să împarți economiile între lei și euro?
Pentru multe persoane, răspunsul nu trebuie să fie 100% lei sau 100% euro. Poți folosi fiecare monedă pentru alt scop.
De exemplu:
| Obiectiv | Monedă care poate avea sens |
|---|---|
| Fond de urgență pentru cheltuieli în România | Predominant lei |
| Cheltuieli în următoarele 6–12 luni | Moneda în care vei face plata |
| Avans pentru locuință evaluată în euro | Euro sau combinație lei/euro |
| Studii în zona euro | Euro |
| Economii fără obiectiv precis | Diversificare lei/euro |
| Investiții pe termen lung | Alegerea activelor este mai importantă decât moneda contului |
Proporția nu trebuie stabilită arbitrar. Nu există o regulă universală precum „50% lei și 50% euro”.
Dacă 90% dintre obligațiile tale viitoare sunt în lei, o împărțire egală poate să nu aibă sens. Dacă economisești pentru o proprietate evaluată în euro, expunerea mai mare pe euro poate fi justificată.
Fondul de urgență ar trebui ținut în lei sau în euro?
Pentru cine locuiește în România și are majoritatea cheltuielilor în lei, o parte importantă a fondului de urgență ar trebui să fie ușor accesibilă în lei.
Motivul este simplu. Fondul de urgență nu este construit pentru a maximiza randamentul. Rolul său este să ofere acces rapid la bani atunci când apare o cheltuială neprevăzută. O parte poate fi păstrată și în euro dacă există cheltuieli recurente sau obligații în această monedă.
Dar blocarea întregului fond de urgență într-un instrument pe termen lung doar pentru a obține o dobândă mai bună poate reduce exact caracteristica de care ai nevoie: lichiditatea.
Lei, euro sau investiții?
Mai există o distincție importantă. Economisirea și investițiile nu urmăresc neapărat același obiectiv. Banii de care ai nevoie pe termen scurt trebuie gestionați în primul rând prin prisma conservării capitalului și lichidității.
Pentru un obiectiv aflat la 10, 15 sau 20 de ani distanță, problema poate fi diferită. Păstrarea întregii sume în numerar sau depozite implică riscul ca inflația să reducă puterea de cumpărare în timp.
În acest caz, întrebarea nu mai este doar „lei sau euro?”, ci și ce proporție din bani ar trebui economisită și ce proporție poate fi investită, în funcție de profilul de risc.
Am analizat această diferență și în ghidurile Rankia despre investițiile pe termen lung, ETF-uri și construirea unui portofoliu diversificat.
Greșeli de evitat când alegi între lei și euro
Cea mai frecventă greșeală este să iei decizia exclusiv pe baza unei predicții despre curs. Nimeni nu poate anticipa cu certitudine evoluția EUR/RON.
O altă greșeală este să compari doar dobânzile afișate. Trebuie luate în calcul fiscalitatea, perioada, lichiditatea, costurile conversiei valutare și moneda obiectivului.
De asemenea, nu confunda economisirea în euro cu diversificarea completă a patrimoniului. Dacă deții doar numerar în lei și euro, ai diversificat moneda, dar nu și clasele de active.
Concluzie: lei sau euro pentru economii în 2026?
Pentru economiile destinate cheltuielilor în România, leul rămâne o opțiune logică, mai ales într-un context în care dobânzile nominale disponibile sunt superioare celor în euro. Titlurile de stat și depozitele pot transforma această diferență într-un avantaj relevant, în special dacă banii vor fi folosiți tot în lei.
Euro are însă un rol diferit. Dacă obiectivul este denominat în euro, păstrarea banilor în această monedă reduce riscul ca o depreciere a leului să îți îndepărteze obiectivul financiar. Dobânda mai mică poate fi, în acest caz, prețul unei mai bune alinieri între economii și cheltuiala viitoare.
În opinia noastră, pentru cine are obiective în ambele monede, soluția cea mai robustă nu este să încerce să ghicească următoarea mișcare EUR/RON. Este mai util să împartă economiile în funcție de scop, termen și moneda fiecărui obiectiv.
Întrebări frecvente despre economiile în lei sau euro
Informațiile prezentate au caracter exclusiv informativ și educațional și nu reprezintă consultanță financiară, fiscală sau recomandare personalizată de investiții. Randamentele, dobânzile și condițiile produselor financiare se pot modifica. Verifică informațiile oficiale și condițiile aplicabile înainte de a lua o decizie financiară.