
În ce să investești 5.000 euro în 2026? 7 opțiuni

Cuprins
În ce să investești 5.000 euro depinde mai puțin de găsirea investiției cu cel mai mare randament și mai mult de trei lucruri: când vei avea nevoie de bani, ce pierdere temporară poți tolera și ce obiectiv urmărești.
O sumă de 5.000 de euro este suficientă pentru a construi un portofoliu diversificat, dar și suficient de importantă încât decizia să nu fie luată doar în funcție de performanțele recente ale piețelor. În opinia noastră, primul pas este să stabilești dacă acești bani reprezintă economii de care ai putea avea nevoie sau capital pe care îl poți investi pe termen mediu și lung.
Pe scurt:
- Dacă nu ai un fond de urgență, acesta ar trebui să aibă prioritate înaintea investițiilor cu risc.
- Pentru un profil conservator, depozitele și titlurile de stat pot avea un rol important.
- Pentru obiective pe termen lung, ETF-urile diversificate și acțiunile oferă acces la piețele de capital, dar implică riscul de pierdere.
- Nu trebuie să alegi o singură variantă. Cei 5.000 de euro pot fi împărțiți între mai multe clase de active, în funcție de profilul tău.
Ce trebuie să verifici înainte să investești 5.000 euro?
Înainte de a compara ETF-uri, acțiuni sau obligațiuni, merită să răspunzi la trei întrebări: pentru ce investești, când vei avea nevoie de bani și cât risc îți poți asuma?
Scopul investiției îți ghidează celelalte decizii. Dacă economisești pentru o cheltuială pe care o vei face peste doi ani, lichiditatea și conservarea capitalului vor avea o importanță mai mare. Pentru un obiectiv aflat la 15 sau 20 de ani distanță, poți avea o capacitate mai mare de a tolera fluctuațiile pieței.
Ai deja un fond de urgență?
Înainte de investiție, verifică dacă ai suficiente economii lichide pentru cheltuieli neprevăzute.
O regulă orientativă folosită frecvent este păstrarea echivalentului a aproximativ 3-6 luni de cheltuieli esențiale, însă necesarul real diferă. O persoană cu venituri fluctuante, copii sau alte obligații financiare poate avea nevoie de o rezervă mai mare.
Dacă cei 5.000 de euro reprezintă toate economiile tale, investirea integrală în active volatile poate să nu fie cea mai potrivită decizie. O parte sau chiar întreaga sumă poate rămâne într-un instrument lichid și cu risc redus.
Care este orizontul investiției?
Cu cât orizontul este mai scurt, cu atât devine mai important să limitezi riscul unei pierderi exact în momentul în care ai nevoie de bani.
Pentru obiective pe termen lung, investitorul are mai mult timp pentru a traversa perioadele de scădere ale piețelor, deși un orizont lung nu elimină riscul.
Ce nivel de risc poți tolera?
Toleranța la risc nu înseamnă doar câtă volatilitate crezi că poți suporta. Contează și capacitatea financiară de a absorbi o pierdere.
Dacă o scădere temporară de 20% a celor 5.000 de euro te-ar determina să vinzi imediat, un portofoliu concentrat în acțiuni probabil nu corespunde profilului tău.
Unde poți investi 5.000 euro în 2026?
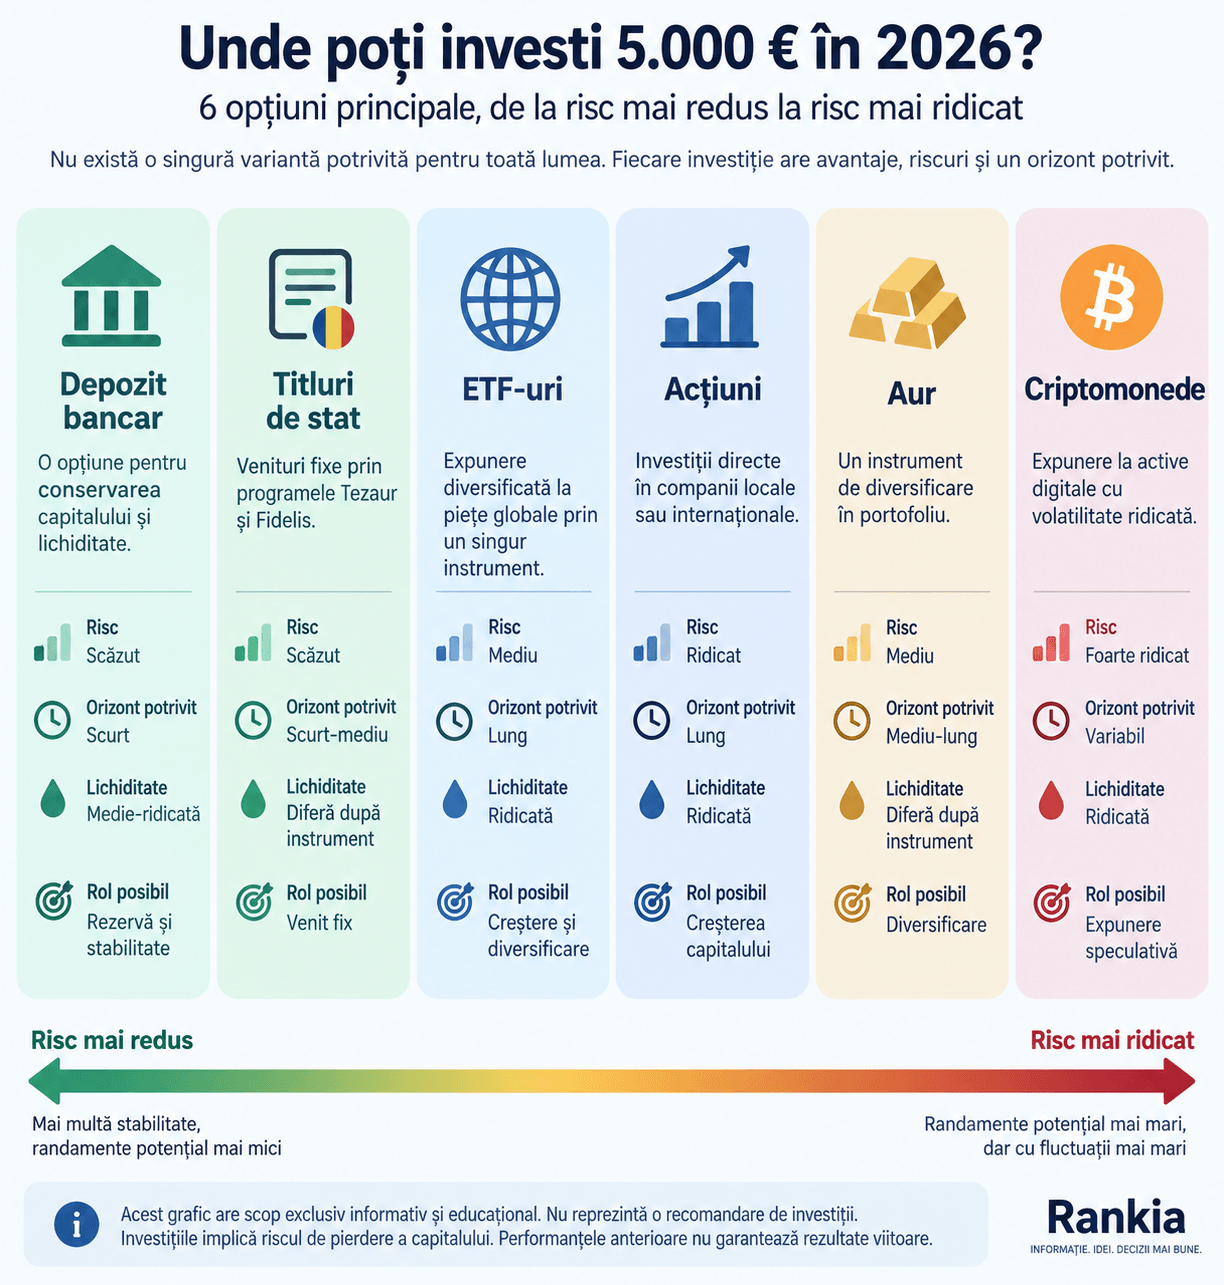
Nu există un singur răspuns potrivit tuturor investitorilor. Principalele variante diferă semnificativ prin risc, lichiditate și orizont.
| Investiție | Nivel orientativ de risc | Orizont potrivit | Lichiditate | Rol posibil |
|---|---|---|---|---|
| Depozit bancar | Scăzut | Scurt | Medie-ridicată | Rezervă și conservarea capitalului |
| Titluri de stat | Scăzut | Scurt-mediu | Diferă după instrument | Venit fix |
| ETF diversificat | Mediu-ridicat | Lung | Ridicată | Creștere și diversificare |
| Acțiuni individuale | Ridicat | Lung | Ridicată | Creștere a capitalului |
| Obligațiuni corporative | Mediu-ridicat | Mediu | Variabilă | Venit fix și diversificare |
| Aur | Mediu | Mediu-lung | Diferă după instrument | Diversificare |
| Criptomonede | Foarte ridicat | Variabil | Ridicată | Expunere speculativă |
Nivelurile sunt orientative. Riscul real depinde de instrumentul ales. De exemplu, două ETF-uri pot avea profiluri de risc complet diferite dacă unul urmărește obligațiuni guvernamentale, iar celălalt companii tehnologice foarte volatile.
Poți investi 5.000 euro în ETF-uri?
Pentru un investitor care urmărește creșterea capitalului pe termen lung, ETF-urile pot fi una dintre cele mai simple modalități de diversificare a unei sume de 5.000 de euro.
Un ETF este un fond tranzacționat la bursă care poate oferi expunere la zeci, sute sau chiar mii de instrumente printr-o singură investiție.
Multe ETF-uri sunt gestionate pasiv și urmăresc performanța unui indice precum S&P 500 sau MSCI World. Există însă ETF-uri pentru numeroase clase de active, regiuni și strategii: acțiuni, obligațiuni, piețe emergente, tehnologie, energie sau metale prețioase.
👉 Ce este un ETF și cum funcționează?
Diversificarea reduce dependența portofoliului de performanța unei singure companii, însă nu elimină riscul de pierdere. Valoarea unui ETF pe acțiuni poate scădea semnificativ în perioade de stres pe piețele financiare.
Pentru un investitor din România este important și să verifice dacă ETF-ul este UCITS, indicele urmărit, costul total anual, moneda de tranzacționare, metoda de replicare și dacă distribuie sau reinvestește dividendele.
👉 Cele mai bune fonduri și ETF-uri românești
Cum poți investi în ETF-uri prin XTB?
O variantă disponibilă investitorilor din România este XTB. Prin platformă pot fi cumpărate acțiuni și ETF-uri, iar Planurile de Investiții XTB permit construirea unor portofolii bazate pe ETF-uri și automatizarea contribuțiilor.
Pentru o sumă precum 5.000 de euro, avantajul practic este posibilitatea de a împărți capitalul între mai multe expuneri fără a administra manual fiecare achiziție.
Înainte de deschiderea unui cont, verifică însă costurile aplicabile, condițiile actuale ale platformei și dacă instrumentele disponibile corespund strategiei tale.
👉 Planuri de investiții XTB 2026: cum funcționează
Merită să investești 5.000 euro în acțiuni?
O altă posibilitate este cumpărarea directă de acțiuni.
Față de un ETF diversificat, investiția într-un număr redus de companii implică un risc de concentrare mai mare. Performanța portofoliului depinde direct de rezultatele companiilor selectate, de evaluarea lor pe bursă și de contextul economic.
Cu 5.000 de euro poți construi un portofoliu din mai multe acțiuni, dar nu considerăm că simpla împărțire a banilor între câteva companii este suficientă pentru o diversificare solidă.
Înainte de cumpărare merită analizate cel puțin modelul de business, profitabilitatea, datoriile, fluxul de numerar, evaluarea companiei și riscurile sectorului.
Poți investi 5.000 euro la Bursa de Valori București?
Pentru investitorii români, BVB oferă acces direct la companii locale din sectoare precum energie, financiar, utilități și telecomunicații.
Investiția locală poate avea avantajul familiarității cu economia și companiile românești, dar un portofoliu format exclusiv din acțiuni BVB rămâne concentrat geografic într-o singură piață.
👉 Cele mai bune acțiuni BVB pentru investiții
Pentru acces la bursă ai nevoie de un intermediar autorizat. Costurile, piețele disponibile, instrumentele și funcționalitățile diferă între platforme.
Titlurile de stat sunt potrivite pentru 5.000 euro?
Pentru investitorii care acordă prioritate conservării capitalului și veniturilor predictibile, titlurile de stat pot reprezenta o alternativă la investițiile bursiere.
În România, cele două programe importante destinate persoanelor fizice sunt Tezaur și Fidelis.
Tezaur
Titlurile Tezaur sunt emise de Ministerul Finanțelor în lei, iar condițiile, maturitățile și dobânzile diferă de la o ediție la alta.
Pot fi potrivite pentru investitorii care urmăresc venituri fixe și nu au nevoie de volatilitatea specifică acțiunilor.
Fidelis
Fidelis oferă titluri de stat tranzacționabile la Bursa de Valori București și include emisiuni în lei și, în anumite oferte, în euro.
Oferta din septembrie 2026, de exemplu, a inclus șapte emisiuni, patru denominate în lei și trei în euro. După listare, titlurile Fidelis pot fi tranzacționate pe piața secundară, ceea ce înseamnă că prețul lor poate fluctua.
Acest aspect este important: cuponul unei obligațiuni și randamentul obținut de investitor nu sunt întotdeauna același lucru atunci când titlul este cumpărat sau vândut pe piața secundară.
👉 Cum cumperi titluri de stat Tezaur și Fidelis în 2026
Dacă suma de 5.000 de euro este deja disponibilă în euro, merită să iei în calcul și riscul valutar înainte să o convertești în lei doar pentru a obține o dobândă nominală mai mare.
Depozit bancar sau investiții pentru 5.000 euro?
Depozitul bancar nu trebuie privit neapărat ca un concurent al investițiilor bursiere. Cele două pot îndeplini funcții diferite.
Pentru bani de care ai nevoie pe termen scurt sau pentru o parte din fondul de urgență, un depozit sau un cont de economii poate fi mai potrivit decât o investiție volatilă.
În România, depozitele eligibile la instituțiile participante sunt protejate prin schema de garantare în limita echivalentului a 100.000 de euro per deponent, per bancă, conform FGDB.
În schimb, depozitul are un potențial de randament diferit față de activele de creștere, iar inflația trebuie luată în calcul atunci când evaluezi randamentul real.
Nu ne-am baza pe o regulă de tipul „depozitele oferă întotdeauna X%”. Dobânzile se modifică în funcție de bancă, monedă, maturitate și condițiile monetare.
👉 Ce este inflația și cum îți afectează banii?
Merită să investești o parte din 5.000 euro în aur?
Aurul este folosit frecvent în portofolii ca instrument de diversificare, deoarece factorii care îi influențează prețul diferă parțial de cei care determină evoluția acțiunilor și obligațiunilor.
Există mai multe modalități de a obține expunere:
- aur fizic, prin lingouri sau monede de investiții;
- ETF-uri sau ETC-uri cu expunere la aur;
- acțiuni ale companiilor miniere.
Aceste variante nu sunt echivalente. O companie minieră este o afacere și implică riscuri operaționale, financiare și de management suplimentare față de evoluția metalului.
Aurul nu generează dobândă sau dividende, iar prețul său poate scădea. Din acest motiv, îl vedem mai degrabă ca pe o componentă posibilă a unui portofoliu diversificat decât ca pe un substitut universal pentru acțiuni sau obligațiuni.
👉 Cum investești în metale prețioase
Ce rol pot avea obligațiunile corporative?
Pe lângă titlurile de stat există obligațiuni emise de companii.
Atunci când cumperi o obligațiune corporativă, împrumuți practic bani emitentului, care se obligă să plătească dobânda conform condițiilor emisiunii și să ramburseze principalul la scadență, dacă își poate respecta obligațiile.
Riscul diferă considerabil între emitenți. În general, investitorii solicită randamente mai mari companiilor percepute ca având un risc de credit mai ridicat.
Ratingul de credit, gradul de îndatorare, capacitatea companiei de a genera numerar, maturitatea obligațiunii și lichiditatea pe piața secundară sunt câteva dintre elementele care trebuie analizate.
👉 Obligațiuni explicate: cum funcționează și care sunt riscurile
Pentru un portofoliu de numai 5.000 de euro, trebuie luat în calcul și faptul că investițiile directe în mai multe obligațiuni pot fi mai greu de diversificat decât expunerea printr-un fond sau ETF de obligațiuni.
Cât din 5.000 euro ai putea investi în criptomonede?
Bitcoin și celelalte criptomonede au un profil de risc foarte diferit de depozite, titluri de stat sau ETF-uri diversificate.
Volatilitatea poate fi extremă, iar pierderile pot fi substanțiale într-un interval scurt.
De aceea, întrebarea relevantă nu este doar „poate Bitcoin să crească?”, ci ce s-ar întâmpla cu situația ta financiară dacă investiția ar pierde o mare parte din valoare?
Dacă cei 5.000 de euro reprezintă toate economiile disponibile, concentrarea întregii sume în criptomonede ar presupune un risc foarte ridicat.
Într-un portofoliu diversificat, un investitor cu toleranță ridicată la risc poate decide să aloce o pondere limitată activelor digitale. Procentul nu poate fi stabilit însă universal și trebuie raportat la situația financiară și capacitatea de a suporta pierderi.
👉 Cum să investești în Bitcoin
Cum ar putea arăta un portofoliu de 5.000 euro?
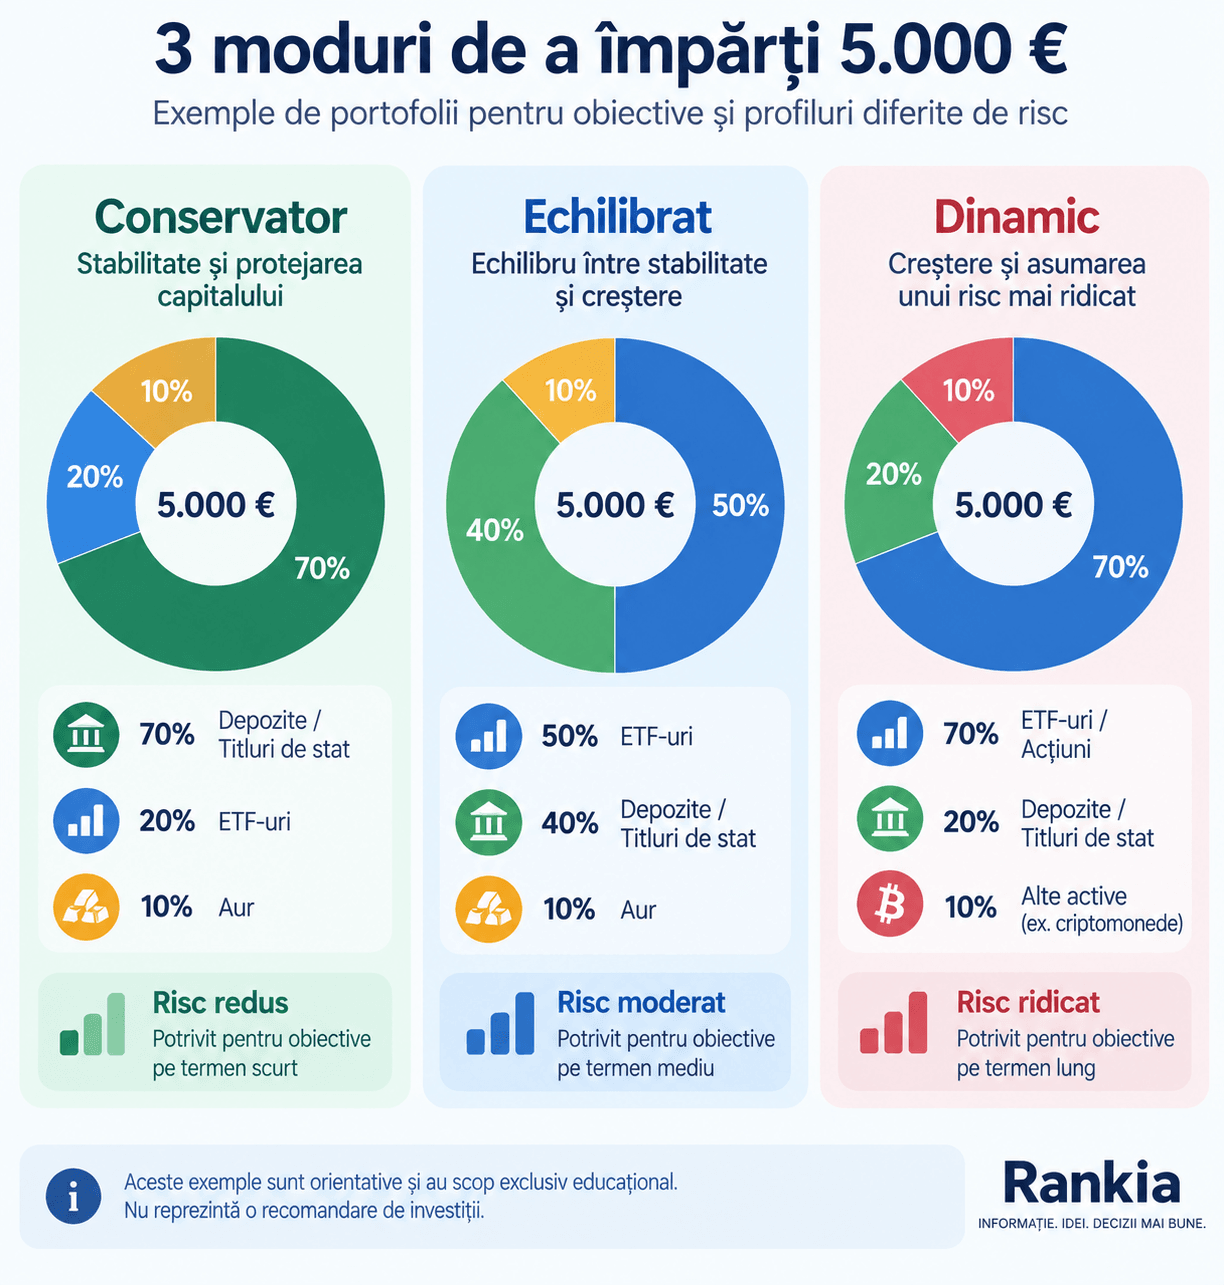
Pentru a vedea mai clar diferența dintre profilurile de risc, am construit trei scenarii pur educaționale. Nu reprezintă recomandări de investiții și nu presupun că aceste ponderi sunt potrivite pentru situația ta.
Exemplu de portofoliu conservator
Un investitor preocupat în primul rând de stabilitate ar putea avea cea mai mare parte a portofoliului în instrumente cu venit fix și lichidități, păstrând doar o expunere redusă la active volatile.
De exemplu, structura ar putea include aproximativ 70-80% titluri de stat/depozite, iar restul într-un ETF diversificat și, eventual, o pondere mică de aur.
Obiectivul nu ar fi maximizarea randamentului, ci limitarea volatilității și păstrarea unei componente lichide.
Exemplu de portofoliu echilibrat
Pentru un investitor cu orizont mai lung și toleranță moderată la fluctuații, capitalul poate fi împărțit mai echilibrat între active de creștere și venit fix.
Un exemplu ar putea combina 40-50% ETF-uri diversificate, 30-40% titluri de stat sau obligațiuni și restul între lichidități și aur.
Avantajul unei asemenea structuri este că performanța nu depinde exclusiv de o singură clasă de active.
Exemplu de portofoliu dinamic
Un investitor cu orizont lung și capacitate ridicată de a suporta pierderi temporare ar putea avea o expunere mai mare la acțiuni.
Într-un exemplu educațional, 70-80% din portofoliu ar putea fi orientat către ETF-uri pe acțiuni și/sau acțiuni individuale, iar diferența către obligațiuni, aur sau lichidități.
Chiar și într-un portofoliu dinamic, diversificarea rămâne importantă. Un profil de risc ridicat nu presupune automat concentrarea banilor într-o singură companie, țară sau criptomonedă.
Investești 5.000 euro dintr-o dată sau treptat?
Dacă ai deja cei 5.000 de euro disponibili, apare o altă decizie: investești întreaga sumă imediat sau o împarți în mai multe tranșe?
Investirea integrală este cunoscută drept lump sum, în timp ce investiția periodică a unor sume fixe este asociată frecvent strategiei DCA, dollar-cost averaging.
Investiția treptată poate fi mai ușor de gestionat psihologic, deoarece reduce riscul de a investi întreaga sumă chiar înaintea unei corecții. În schimb, păstrarea unei părți importante din capital neinvestită pentru o perioadă lungă are și un cost de oportunitate dacă piața crește.
Alegerea depinde de orizont, risc și disciplină. Mai important decât încercarea de a identifica „momentul perfect” este să existe o strategie pe care o poți respecta inclusiv atunci când piața scade.
Cât pot deveni 5.000 euro în 10, 20 sau 30 de ani?
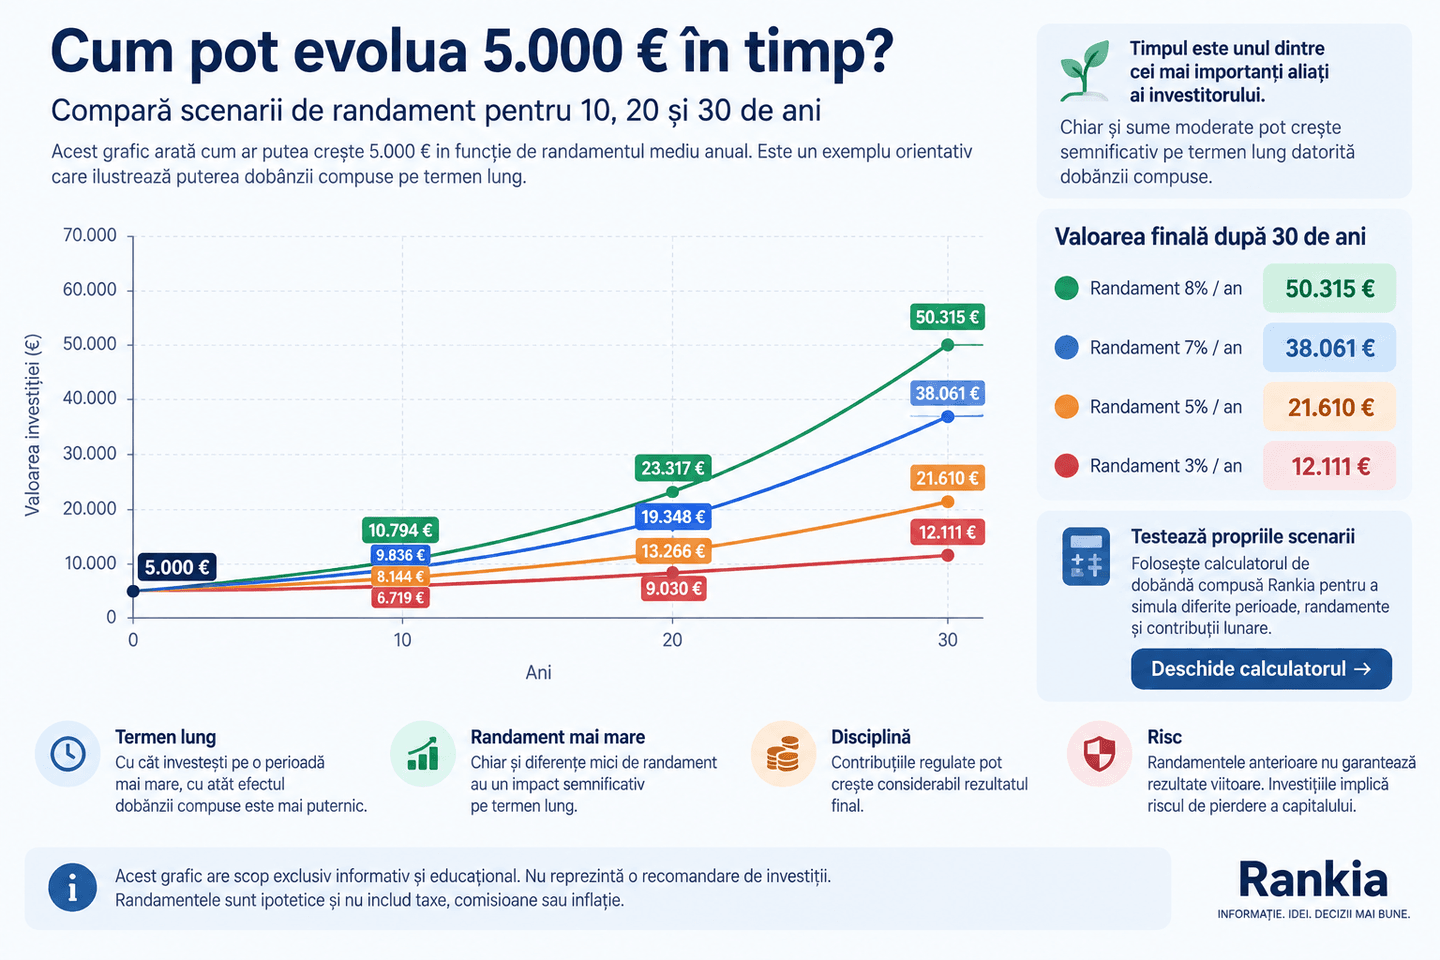
Timpul poate avea un efect important asupra unei investiții datorită capitalizării randamentelor.
Pentru a ilustra mecanismul, putem folosi o ipoteză pur matematică de randament mediu de 7% pe an, fără contribuții suplimentare, taxe sau costuri:
| Perioadă | 5.000 € ar deveni aproximativ |
|---|---|
| 10 ani | 9.836 € |
| 20 ani | 19.348 € |
| 30 ani | 38.061 € |
Acesta nu este un randament garantat și nici o prognoză. Piețele nu oferă 7% în fiecare an, iar rezultatele reale pot fi considerabil mai bune sau mai slabe.
Exemplul arată însă efectul compunerii: randamentele obținute rămân investite și pot genera la rândul lor randamente.
Poți testa alte perioade, contribuții și ipoteze folosind calculatorul de dobândă compusă Rankia.
Cum reduci riscul când investești 5.000 euro?
Riscul nu poate fi eliminat complet, dar poate fi gestionat.
Diversificarea este una dintre cele mai importante metode. În loc ca rezultatul celor 5.000 de euro să depindă de o singură companie sau clasă de active, capitalul poate fi distribuit între investiții cu surse diferite de risc și randament.
La fel de important este să nu investești în produse pe care nu le înțelegi. Instrumentele cu levier, CFD-urile, opțiunile sau anumite produse derivate pot produce pierderi rapide și nu sunt echivalente cu deținerea directă a unui ETF sau a unei acțiuni.
Costurile contează și ele. La un capital de 5.000 de euro, comisioanele de tranzacționare, conversia valutară, spread-urile și costurile recurente pot avea un impact vizibil asupra randamentului.
În final, încearcă să separi deciziile financiare de mișcările zilnice ale pieței. Un plan construit pentru zece ani nu ar trebui modificat automat pentru că un indice bursier a scăzut într-o săptămână.
Concluzie: unde merită să investești 5.000 euro?
Cei 5.000 de euro pot fi suficienți pentru a începe să construiești un portofoliu real, dar suma în sine nu determină investiția potrivită. Mai importante sunt situația financiară, obiectivul, orizontul și riscul pe care îl poți suporta.
Pentru cine are nevoie de stabilitate și acces relativ rapid la capital, depozitele și titlurile de stat pot avea un rol important. Pentru un investitor cu un orizont de mai mulți ani, ETF-urile diversificate pot oferi acces eficient la piețele globale. Acțiunile individuale, aurul, obligațiunile corporative sau criptomonedele pot completa un portofoliu, dar fiecare adaugă propriile riscuri.
În opinia noastră, întrebarea utilă nu este „care investiție îmi va aduce cel mai mare câștig?”, ci „ce combinație de investiții îmi permite să-mi urmăresc obiectivul fără să îmi asum un risc pe care nu îl pot susține?”
Tu cum ai împărți 5.000 de euro într-un portofoliu în 2026?
Întrebări frecvente
Acest material are scop exclusiv informativ și educațional și nu reprezintă consultanță financiară sau o recomandare personalizată de investiții. Investițiile implică riscul de pierdere a capitalului. Performanțele anterioare nu garantează rezultate viitoare.