
Obligațiuni în 2026: ce sunt și cum poți investi în ele

Cuprins
Obligațiunile sunt instrumente financiare prin care investitorii împrumută bani unui stat, unei companii sau unei alte entități, în schimbul unei dobânzi și al rambursării capitalului conform condițiilor emisiunii.
Am analizat pentru voi cum funcționează obligațiunile în practică și am descoperit că diferența dintre cupon, preț și randamentul la maturitate (YTM) este esențială pentru a evalua corect o astfel de investiție. Pentru investitorii din România există mai multe variante de acces, de la titlurile de stat TEZAUR și FIDELIS până la obligațiuni corporative și ETF-uri de obligațiuni.
Pe scurt:
- Când cumperi o obligațiune, devii creditorul emitentului, nu acționar.
- Cuponul este dobânda prevăzută de obligațiune, dar randamentul efectiv al investiției poate fi diferit.
- Prețul obligațiunilor tinde să scadă atunci când dobânzile din piață cresc și invers.
- În România poți obține expunere prin titluri de stat, obligațiuni corporative sau ETF-uri de obligațiuni.
XTB România
Investește cu XTB, un broker rezident în România, și bucură-te de avantajele fiscale
⭐️ 8,75 /10

Ce sunt obligațiunile și cum funcționează?
O obligațiune este un instrument de datorie. Atunci când o companie, un stat sau o administrație publică are nevoie de finanțare, poate împrumuta bani de la investitori prin emiterea de obligațiuni.
Din perspectiva investitorului, mecanismul este relativ simplu: oferi capital emitentului, iar acesta se angajează să respecte condițiile stabilite în prospectul emisiunii.
În funcție de obligațiune, acestea pot presupune:
- plata periodică a unei dobânzi, numită cupon;
- rambursarea valorii nominale la scadență;
- posibilitatea tranzacționării obligațiunii înainte de scadență pe piața secundară.
Spre deosebire de cumpărarea unei acțiuni, achiziția unei obligațiuni nu îți oferă o participație în companie. Ești creditor, nu acționar.
Ce înseamnă cuponul, valoarea nominală și scadența?
Pentru a înțelege o obligațiune trebuie să cunoști câțiva termeni de bază.
| Concept | Ce înseamnă |
|---|---|
| Valoare nominală | Suma de referință pe care emitentul se angajează să o ramburseze la scadență, conform termenilor emisiunii |
| Cupon | Dobânda plătită investitorului conform condițiilor obligațiunii |
| Scadență | Data la care obligațiunea ajunge la maturitate |
| Preț de piață | Prețul la care obligațiunea poate fi cumpărată sau vândută pe piața secundară |
| YTM | Randamentul anualizat estimat dacă obligațiunea este păstrată până la scadență, în anumite ipoteze |
Exemplu simplu de investiție într-o obligațiune
Să presupunem că o companie emite o obligațiune cu:
- valoare nominală: 1.000 EUR;
- cupon anual: 5%;
- maturitate: 5 ani.
Dacă achiziționezi obligațiunea la valoarea nominală și emitentul își respectă obligațiile contractuale, cuponul anual este de 50 EUR.
La scadență, emitentul rambursează și valoarea nominală de 1.000 EUR, conform termenilor emisiunii.
Asta nu înseamnă însă că investiția este lipsită de risc. Emitentul poate întâmpina dificultăți financiare, iar dacă vinzi obligațiunea înainte de scadență, prețul obținut poate fi mai mare sau mai mic decât cel plătit inițial.
De ce crește sau scade prețul obligațiunilor?
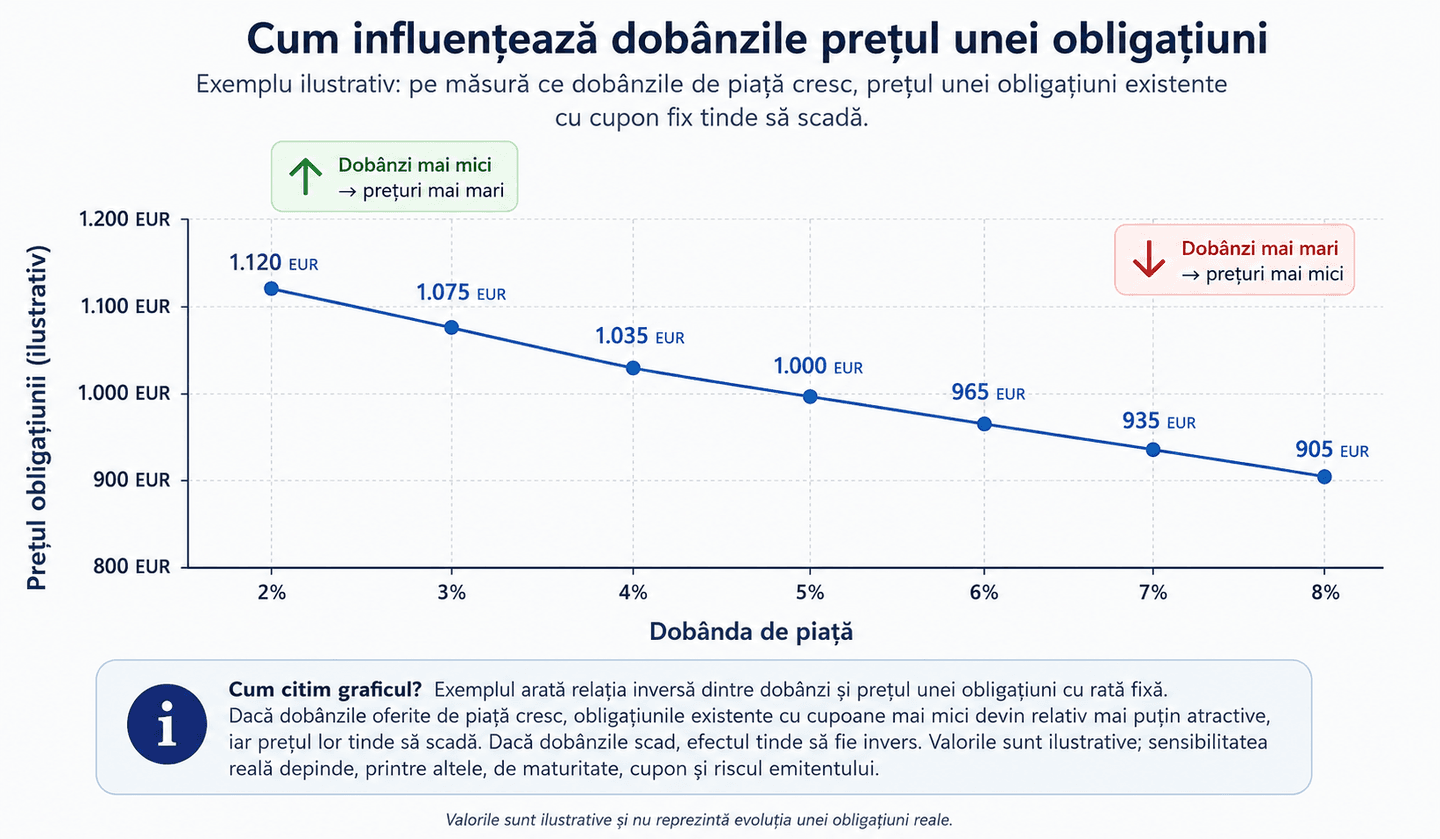
Una dintre cele mai importante relații pe care am observat că investitorii trebuie să o înțeleagă este cea dintre dobânzi și prețul obligațiunilor. În general, cele două evoluează în sens invers.
Ce se întâmplă când dobânzile cresc?
Presupunem că deții o obligațiune care plătește un cupon de 4%. Ulterior, pe piață apar obligațiuni comparabile care oferă 6%.
Obligațiunea ta de 4% devine mai puțin atractivă. Pentru ca un investitor să fie dispus să o cumpere, prețul său pe piața secundară poate scădea.
Dobânzi de piață ↑ → prețurile obligațiunilor existente tind să ↓
Ce se întâmplă când dobânzile scad?
Situația inversă apare atunci când obligațiunea ta plătește 5%, iar noile obligațiuni comparabile oferă doar 3%. Cuponul obligațiunii existente devine relativ mai atractiv, ceea ce poate determina creșterea prețului acesteia.
Dobânzi de piață ↓ → prețurile obligațiunilor existente tind să ↑
Sensibilitatea nu este însă identică pentru toate obligațiunile. În general, obligațiunile cu maturități mai lungi sunt mai sensibile la modificările ratelor dobânzilor.
Ce este randamentul la maturitate (YTM)?
Yield to Maturity (YTM) sau randamentul la maturitate este una dintre cele mai utile măsuri pentru compararea obligațiunilor.
YTM încearcă să estimeze randamentul anualizat pe care l-ar obține investitorul dacă păstrează obligațiunea până la scadență, emitentul efectuează plățile prevăzute, iar ipotezele utilizate în calcul sunt respectate.
În calcul intră, printre altele:
- prețul actual al obligațiunii;
- valoarea nominală;
- cuponul;
- timpul rămas până la scadență.
Din acest motiv, cuponul și YTM nu sunt același lucru.
Care este diferența dintre cupon și YTM?
Să presupunem că o obligațiune are valoarea nominală de 1.000 EUR și plătește anual un cupon de 50 EUR. Rata cuponului este 5%.
Dar dacă achiziționezi obligațiunea pe piața secundară cu 900 EUR, randamentul calculat raportând fluxurile viitoare la prețul plătit va fi diferit. La fel, dacă plătești 1.100 EUR pentru aceeași obligațiune, randamentul va fi mai redus.
De aceea, nu recomandăm evaluarea unei obligațiuni doar după cuponul afișat. Prețul plătit și perioada până la scadență contează semnificativ.
Ce tipuri de obligațiuni există?
Piața de fixed income include numeroase instrumente, cu profiluri de risc foarte diferite.
| Tip | Caracteristici principale |
|---|---|
| Obligațiuni de stat | Sunt emise de guverne pentru finanțarea datoriei publice |
| Obligațiuni corporative | Sunt emise de companii și implică riscul de credit al companiei |
| Obligațiuni municipale | Sunt emise de autorități locale |
| Obligațiuni cu rată fixă | Plătesc un cupon stabilit în condițiile emisiunii |
| Obligațiuni cu rată variabilă | Dobânda se modifică în funcție de un indice sau o rată de referință |
| Obligațiuni zero-cupon | Nu plătesc cupoane periodice și sunt de regulă emise/tranzacționate la discount |
| Obligațiuni convertibile | Pot permite conversia în acțiuni în condițiile stabilite de emitent |
Obligațiunile de stat sunt lipsite de risc?
Nu, obligațiunile guvernamentale sunt adesea asociate cu un risc de credit mai redus decât obligațiunile corporative, dar acest lucru nu înseamnă că orice titlu de stat este automat lipsit de risc.
Contează:
- bonitatea statului emitent;
- moneda obligațiunii;
- maturitatea;
- inflația;
- evoluția dobânzilor;
- prețul la care cumperi instrumentul.
Un titlu de stat păstrat până la scadență are, de asemenea, un profil diferit față de același titlu cumpărat și vândut activ pe piața secundară.
Care sunt principalele riscuri ale obligațiunilor?
Faptul că obligațiunile sunt considerate în general mai defensive decât acțiunile nu înseamnă că valoarea lor nu poate scădea.
Riscul de credit
Emitentul poate să nu mai fie capabil să plătească dobânda sau să ramburseze capitalul.
Din acest motiv, obligațiunile emitenților considerați mai riscanți tind să ofere randamente mai ridicate: investitorii solicită o compensație pentru riscul suplimentar asumat.
Riscul de dobândă
Atunci când ratele dobânzilor cresc, valoarea de piață a obligațiunilor existente cu dobânzi mai mici tinde să scadă. Efectul este important mai ales dacă trebuie să vinzi obligațiunea înainte de scadență.
Riscul de inflație
O obligațiune poate genera un randament nominal pozitiv și, în același timp, un randament real modest sau negativ. Dacă o obligațiune produce 4% anual, iar inflația este 5%, puterea de cumpărare a banilor nu este protejată integral de acel venit.
Riscul de lichiditate
Nu toate obligațiunile se tranzacționează frecvent. În cazul unei emisiuni cu lichiditate redusă, poate fi dificil să găsești rapid un cumpărător la prețul dorit.
Riscul valutar
Dacă investești într-o obligațiune denominată într-o altă monedă decât cea în care îți măsori averea sau cheltuielile, variațiile cursului de schimb pot amplifica sau diminua randamentul investiției.
Avantajele și dezavantajele investițiilor în obligațiuni
În opinia noastră, obligațiunile sunt mai ușor de evaluat atunci când avantajele lor sunt puse în relație directă cu riscurile asumate.
Avantaje
- Pot genera venituri periodice prin cupoane
- Pot reduce volatilitatea unui portofoliu diversificat
- Există instrumente pentru diferite maturități și niveluri de risc
- Unele obligațiuni pot fi vândute înainte de scadență
- Pot avea volatilitate mai redusă decât acțiunile
- Există acces atât direct, cât și prin fonduri și ETF-uri
Dezavantaje
- Emitentul poate intra în incapacitate de plată
- Prețurile pot scădea atunci când dobânzile cresc
- Inflația poate eroda randamentul real
- Lichiditatea poate fi redusă pentru anumite emisiuni
- Potențialul de apreciere este în general mai limitat decât în cazul acțiunilor
- ETF-urile de obligațiuni nu funcționează identic cu deținerea unei obligațiuni până la scadență
Cum poți investi în obligațiuni în România în 2026?
Pentru un investitor individual din România există mai multe variante, iar alegerea depinde de obiectiv, monedă, orizontul de timp și nivelul de risc acceptat.
| Modalitate | Cum funcționează |
|---|---|
| TEZAUR | Titluri de stat destinate populației, emise de Ministerul Finanțelor |
| FIDELIS | Titluri de stat pentru persoane fizice, care pot fi ulterior tranzacționate la BVB |
| Obligațiuni corporative | Instrumente de datorie emise de companii, unele fiind tranzacționate la BVB |
| ETF-uri de obligațiuni | Fonduri listate care pot deține un portofoliu diversificat de obligațiuni |
Cum funcționează titlurile de stat FIDELIS?
FIDELIS permite persoanelor fizice să investească în titluri de stat emise de Ministerul Finanțelor, iar după listare acestea pot fi cumpărate și vândute la Bursa de Valori București.
Condițiile diferă de la o emisiune la alta. De exemplu, în oferta FIDELIS derulată între 7 și 14 august 2026, valoarea nominală a unui titlu a fost de 100 lei, respectiv 100 euro.
Dobânzile anuale ale tranșelor au variat între 6,30% și 7,50% pentru emisiunile în lei și între 4,00% și 6,30% pentru cele în euro, în funcție de maturitate și tranșă. Suma minimă de subscriere a fost diferită: de la 500 lei pentru tranșa dedicată donatorilor de sânge, 5.000 lei pentru celelalte tranșe în lei și între 100 și 1.000 euro pentru cele în euro.
Aceste niveluri sunt un exemplu al ofertei din august 2026 și nu reprezintă dobânzi permanente. Fiecare nouă emisiune are propriile condiții.
Cum poți investi în obligațiuni corporative?
O altă variantă sunt obligațiunile corporative, prin care împrumuți direct o companie. Aici analiza riscului devine și mai importantă. Înainte să cumpărăm o astfel de obligațiune, noi ne-am uita cel puțin la:
- situația financiară a emitentului;
- gradul de îndatorare;
- fluxurile de numerar;
- moneda emisiunii;
- maturitate;
- cupon și YTM;
- eventualele garanții;
- lichiditatea instrumentului;
- termenii prospectului.
Un cupon ridicat nu trebuie interpretat automat ca un avantaj. Randamentul mai mare poate fi tocmai compensația cerută de piață pentru un risc de credit mai ridicat.
Poți investi în obligațiuni prin ETF-uri?
Da. În loc să cumperi o singură obligațiune, poți cumpăra unități ale unui ETF de obligațiuni. Fondul poate deține zeci, sute sau chiar mii de titluri de datorie.
Există ETF-uri axate pe:
- obligațiuni guvernamentale;
- Treasury bonds americane;
- obligațiuni corporative;
- obligațiuni investment grade;
- high-yield bonds;
- obligațiuni cu maturități scurte sau lungi;
- piețe emergente;
- portofolii globale de obligațiuni.
Avantajul principal este diversificarea. Există însă o diferență esențială: un ETF clasic de obligațiuni nu trebuie confundat cu deținerea unei obligațiuni individuale până la maturitate.
Un ETF poate înlocui permanent obligațiunile ajunse la maturitate cu altele noi și nu are neapărat o dată la care investitorul primește automat înapoi o anumită valoare nominală.
Unde poți investi în ETF-uri de obligațiuni?
Pentru investitorii care preferă ETF-urile în locul selectării individuale a obligațiunilor, am analizat oferta brokerilor parteneri Rankia România și două platforme sunt relevante pentru această categorie.
XTB: acces la o gamă largă de ETF-uri
XTB oferă peste 2.200 de ETF-uri, inclusiv posibilitatea de a investi în ETF-uri cu deținere și fracționat, începând de la sume mici.
Oferta XTB include ETF-uri din mai multe clase de active, iar brokerul tratează explicit ETF-urile de obligațiuni în materialele sale educaționale.
Pentru acțiuni și ETF-uri, XTB aplică în prezent comision 0% până la un rulaj lunar cumulat de 100.000 EUR. După depășirea pragului se aplică un comision de 0,2%, minimum 10 EUR. Se poate aplica și un cost de conversie valutară de 0,5%.
Investițiile implică riscuri. Verifică instrumentele disponibile și costurile aplicabile înainte de a investi.
eToro: ETF-uri cu expunere pe piețele de obligațiuni
eToro oferă acces la ETF-uri care urmăresc diferite segmente ale pieței de fixed income.
În oferta eToro disponibilă pot fi găsite, de exemplu, ETF-uri cu expunere pe obligațiuni globale, obligațiuni guvernamentale sau titluri de Trezorerie americane.
Un exemplu este PIMCO Active Bond Exchange-Traded Fund (BOND), un ETF administrat activ care investește pe piața de fixed income.
Pentru noi, avantajul acestei variante este posibilitatea de a obține expunere diversificată fără să selectăm și să administrăm individual fiecare obligațiune.
Investițiile implică riscul pierderii capitalului. Disponibilitatea instrumentelor și condițiile de tranzacționare se pot modifica.
ETF de obligațiuni sau obligațiuni individuale?
Nu există o variantă universal mai bună. Cele două instrumente rezolvă nevoi diferite.
| Obligațiune individuală | ETF de obligațiuni |
|---|---|
| Are propria scadență și propriile condiții de rambursare | Deține un portofoliu de obligațiuni |
| Poți analiza direct emitentul | Oferă diversificare printr-un singur instrument |
| Poți cunoaște fluxurile contractuale ale instrumentului | Componența portofoliului se poate modifica |
| Riscul este concentrat pe emitentul ales | Riscul de credit poate fi distribuit între mai mulți emitenți |
| Poate avea lichiditate redusă | ETF-urile lichide pot fi cumpărate și vândute în timpul ședinței bursiere |
Pentru un investitor care urmărește o anumită scadență și fluxuri contractuale cunoscute, obligațiunile individuale pot fi mai potrivite.
Pentru cine dorește diversificare și administrare mai simplă, un ETF de obligațiuni poate fi mai practic.
Cum sunt impozitate obligațiunile în România?
Fiscalitatea trebuie verificată în funcție de tipul instrumentului și natura venitului.
Un caz important pentru investitorii români îl reprezintă titlurile de stat. Codul fiscal prevede un regim fiscal favorabil pentru veniturile persoanelor fizice provenite din instrumentele care atestă datoria publică.
Acest tratament reprezintă unul dintre motivele pentru care TEZAUR și FIDELIS trebuie analizate separat de obligațiunile corporative sau ETF-uri.
În cazul obligațiunilor corporative, ETF-urilor și instrumentelor tranzacționate prin intermediari, tratamentul fiscal poate diferi în funcție de tipul venitului, instrument, intermediar și jurisdicție.
Recomandăm verificarea regulilor fiscale aplicabile la momentul investiției, deoarece legislația se poate modifica.
Ce trebuie să verifici înainte să cumperi o obligațiune?
Am descoperit că una dintre cele mai frecvente greșeli este alegerea unei obligațiuni exclusiv după dobânda afișată.
Un cupon de 8% nu face automat o obligațiune mai bună decât una cu 5%.
Înainte de investiție, verifică:
- emitentul și capacitatea sa de plată;
- ratingul de credit, dacă există;
- YTM, nu doar cuponul;
- prețul de achiziție;
- maturitatea;
- moneda;
- lichiditatea;
- dacă obligațiunea este garantată sau negarantată;
- condițiile în care emitentul poate răscumpăra anticipat instrumentul;
- taxele și fiscalitatea aplicabilă.
În cazul unui ETF de obligațiuni, analiza este diferită. Aici trebuie urmărite și TER-ul, indicele sau strategia urmărită, duration, calitatea creditului, maturitatea medie, moneda și politica de distribuție sau acumulare.
Merită să investești în obligațiuni în 2026?
Obligațiunile pot avea un rol important într-un portofoliu diversificat, mai ales pentru investitorii care urmăresc venituri mai previzibile sau doresc să reducă dependența portofoliului de evoluția pieței de acțiuni. Dar termenul „obligațiune” acoperă instrumente foarte diferite: un titlu de stat românesc, o obligațiune corporate high-yield și un ETF global de obligațiuni nu au același profil de risc.
În opinia noastră, în 2026 este cu atât mai important să nu alegem o obligațiune exclusiv după cupon. Randamentul la maturitate, bonitatea emitentului, maturitatea, moneda și evoluția dobânzilor pot schimba semnificativ rezultatul final.
Pentru investitorii din România, TEZAUR și FIDELIS reprezintă o modalitate directă de acces la titlurile de stat, în timp ce obligațiunile corporative oferă un profil diferit de risc și randament. ETF-urile de obligațiuni adaugă o a treia variantă: diversificarea expunerii pe fixed income printr-un singur instrument tranzacționat la bursă.
În final, întrebarea relevantă nu este dacă obligațiunile sunt „bune” sau „rele”, ci ce rol ar trebui să aibă ele în portofoliul tău și ce nivel de risc ești dispus să accepți pentru randamentul urmărit?
Întrebări frecvente despre obligațiuni
Disclaimer: Acest material are scop exclusiv informativ și educațional și nu reprezintă consultanță financiară, fiscală sau recomandare personalizată de investiții. Investițiile implică riscuri, inclusiv posibilitatea pierderii capitalului. Randamentele și dobânzile menționate sunt exemple sau date valabile la momentul indicat și nu garantează rezultate viitoare. Verifică prospectul, costurile, fiscalitatea și condițiile fiecărui instrument înainte de a lua o decizie de investiție.