
Portofoliu de investiții în 2026: acțiuni, ETF-uri și titluri de stat

Cuprins
Un portofoliu de investiții poate combina acțiuni, ETF-uri și titluri de stat. Prezența lor în aceeași listă nu garantează însă diversificarea. Contează ce active deții în realitate, în ce monedă sunt expuse și când vei avea nevoie de bani.
Am analizat această combinație din perspectiva unui investitor din România. Dobânzile și inflația rămân relevante în 2026, dar nu există un procent potrivit pentru toți. Îți arătăm cum poți stabili ponderile și unde apar riscurile pe care o împărțire simplă le ascunde.
- ETF-ul este un instrument, nu o clasă de active. Poate deține acțiuni, obligațiuni sau alte active.
- Orizontul investiției dictează riscul pe care îl poți asuma fără să fii obligat să vinzi într-un moment nefavorabil.
- Titlurile de stat au dobândă și scadență stabilite prin emisiune, dar inflația și vânzarea anticipată pot schimba rezultatul obținut.
- Diversificarea se verifică la nivelul expunerilor reale, inclusiv companie, țară și monedă.

Ce înseamnă un portofoliu diversificat în 2026?
Un portofoliu diversificat distribuie capitalul între riscuri diferite. Numărul pozițiilor contează mai puțin decât legătura dintre ele.
Să presupunem că deții un ETF global de acțiuni, un ETF pe indicele S&P 500 și câteva mari companii americane. Ai mai multe instrumente, dar acestea se pot suprapune considerabil. Când piața americană scade, toate pozițiile pot pierde valoare în același timp.
În opinia noastră, prima întrebare utilă este: „La ce sunt expus dacă privesc prin fiecare instrument?” Apoi verifici cât reprezintă acțiunile, venitul fix, fiecare piață și fiecare monedă în totalul portofoliului.
Corelațiile dintre active ajută la analiză, dar nu sunt fixe. Acțiunile și obligațiunile pot scădea simultan, mai ales când inflația și dobânzile cresc. Diversificarea poate reduce anumite riscuri; nu poate elimina pierderile.
Cum influențează dobânzile actuale alegerea activelor?
În septembrie 2026, Banca Centrală Europeană a majorat rata facilității de depozit la 2,50%. Câteva zile mai târziu, Federal Reserve a ridicat intervalul dobânzii de politică monetară la 3,75%–4,00%. Ambele instituții au indicat că inflația rămâne o preocupare. ecb.europa.eu
Pentru investitor, aceste decizii au două implicații practice. Dobânzile mai mari pot crește atractivitatea obligațiunilor nou emise. În același timp, pot reduce prețul obligațiunilor existente și pot pune presiune pe evaluarea unor acțiuni.
Nu rezultă că trebuie să schimbi alocarea după fiecare ședință a BCE sau Fed. Rezultă că merită să verifici scadența titlurilor, prețul plătit și capacitatea ta de a suporta fluctuații.
În România, programele Tezaur și Fidelis oferă acces la titluri de stat pentru populație. Condițiile diferă între emisiuni. În cazul Fidelis, există inclusiv titluri în lei și în euro, cu maturități diferite, potrivit informațiilor publicate de Bursa de Valori București.
Cum stabilești ponderea acțiunilor și a titlurilor de stat?
Pornește de la data la care vei folosi banii. Dacă obiectivul este apropiat, o scădere a pieței de acțiuni te poate forța să vinzi în pierdere. Pentru un obiectiv îndepărtat, ai mai mult timp să traversezi fluctuațiile, fără garanția recuperării până la o anumită dată.
Separă fondul de urgență de banii investiți. Rezerva pentru cheltuieli neprevăzute trebuie să rămână ușor accesibilă. Numerarul păstrat în portofoliu pentru reechilibrare are alt rol.
Exemplele de mai jos arată cum se schimbă logica alocării. Nu reprezintă recomandări individuale.
| Orizont și obiectiv | Exemplu de alocare | Riscul principal de urmărit |
|---|---|---|
| Ai nevoie de bani în aproximativ 2–3 ani | 20% acțiuni; 80% titluri de stat și instrumente lichide | Să fii obligat să vinzi acțiunile după o scădere |
| Investești pentru aproximativ 5–10 ani | 60% acțiuni; 40% titluri de stat | Să presupui că partea de venit fix nu poate pierde valoare |
| Investești pentru peste 10 ani și accepți fluctuații mari | 80% acțiuni; 20% titluri de stat | Să supraestimezi câtă volatilitate poți suporta |
Alocarea clasică 60/40 poate fi un reper, nu un răspuns universal. Randamentul ei depinde de prețurile de cumpărare, dobânzi, inflație și perioada analizată.
Dacă vrei să aprofundezi relația dintre orizont și risc, citește ghidul Rankia despre investițiile pe termen lung în 2026.
Ce rol au ETF-urile în structura portofoliului?
Un ETF îți oferă acces la un coș de active printr-un singur instrument tranzacționat la bursă. Un ETF global de acțiuni și un ETF de obligațiuni au însă roluri diferite.
Când calculezi alocarea, ETF-ul de acțiuni intră în componenta de acțiuni. Nu îl treci într-o categorie separată doar fiindcă îl cumperi ca ETF. Această distincție corectează una dintre confuziile din versiunea anterioară a articolului.
Am verificat criteriile care contează înainte de alegerea unui ETF:
- Activele și indicele urmărit: ce companii, țări sau obligațiuni intră în fond?
- Concentrarea: cât reprezintă primele zece dețineri?
- Costul anual: cât reține fondul pentru administrare?
- Politica veniturilor: fondul acumulează dividendele sau le distribuie?
- Moneda și riscul valutar: în ce monede sunt expuse activele din fond?
- Lichiditatea: ce diferență există între prețul de cumpărare și cel de vânzare?
Moneda în care cumperi ETF-ul nu descrie singură riscul valutar. Un fond tranzacționat în euro poate deține multe acțiuni americane. Pentru criteriile de selecție, vezi cum să investești într-un ETF și comparația dintre ETF-urile cu acumulare și cele cu distribuire.
Când adaugi acțiuni individuale?
Acțiunile individuale îți permit să alegi companii pe baza propriei analize. Ele adaugă însă risc specific. Rezultatele slabe, datoriile sau o schimbare de reglementare pot afecta puternic o singură companie.
Poți folosi un ETF diversificat drept bază și poți rezerva o parte mai mică pentru acțiuni selectate. Înainte de cumpărare, verifică dacă acele companii se află deja în ETF.
De exemplu, dacă o companie reprezintă 4% din ETF-ul tău, deții indirect acea expunere. O achiziție separată îi mărește ponderea în portofoliu. Acest lucru poate fi intenționat, dar trebuie calculat.
Același principiu se aplică investițiilor locale. Piața românească poate avea un loc în portofoliu, însă concentrarea tuturor acțiunilor într-o singură țară crește riscul specific pieței. Am analizat separat acțiunile de la Bursa de Valori București.
Tezaur sau Fidelis: ce alegi pentru venitul fix?
Ambele programe oferă titluri emise de statul român. Diferența practică apare mai ales când ai nevoie de bani înainte de scadență.
| Criteriu | Tezaur | Fidelis |
|---|---|---|
| Cumpărare | Prin canalele prevăzute pentru emisiunea respectivă | În oferta publică sau ulterior, pe bursă |
| Ieșire înainte de scadență | Potrivit regulilor programului, cu efectele prevăzute asupra dobânzii | Prin vânzare pe bursă, la prețul disponibil |
| Preț de piață | Nu se tranzacționează la bursă | Fluctuează după listare |
| Monedă | Verifică termenii emisiunii | Sunt disponibile emisiuni în lei și în euro |
Pentru Fidelis cumpărat după listare, cuponul afișat nu este neapărat randamentul tău. Contează prețul plătit, dobânda acumulată, comisioanele și timpul rămas până la scadență. BVB arată că investitorii pot cumpăra și vinde aceste titluri în ședințele de tranzacționare.
Potrivit BVB, veniturile din dobânzi și câștigurile de capital aferente emisiunilor Fidelis prezentate sunt neimpozabile. Verifică însă condițiile concrete ale instrumentului înainte să investești. Nici avantajul fiscal, nici dobânda nominală nu elimină efectul inflației asupra puterii de cumpărare.
Pentru modalitățile de achiziție, consultă ghidul despre cum cumperi titluri de stat Tezaur și Fidelis.
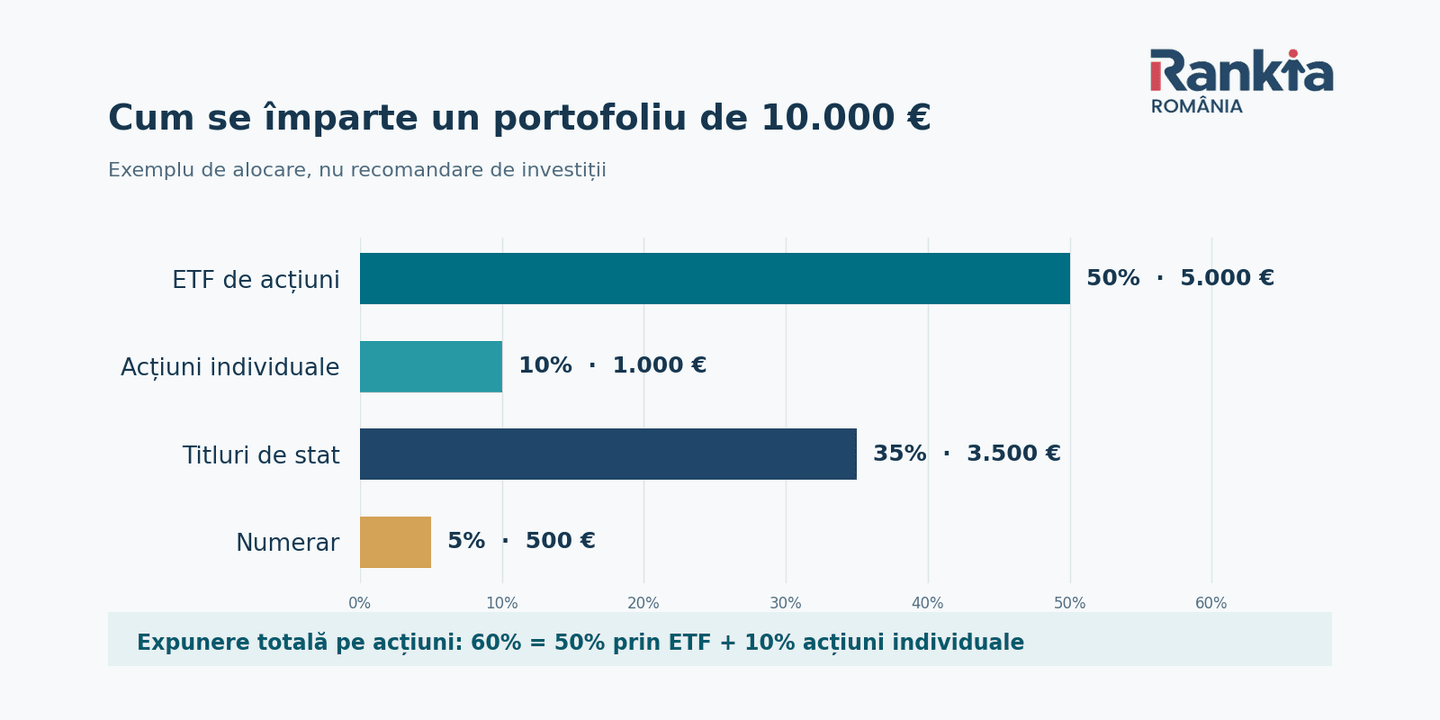
Cum arată un portofoliu construit cu 10.000 de euro?
Să presupunem că investitorul are un fond de urgență separat. Obiectivul său este la peste zece ani distanță și acceptă fluctuații ale capitalului. Un exemplu educațional arată astfel:
| Componentă | Pondere | Sumă din 10.000 € | Rol |
|---|---|---|---|
| ETF diversificat de acțiuni | 50% | 5.000 € | Baza expunerii pe acțiuni |
| Acțiuni individuale | 10% | 1.000 € | Companii alese separat |
| Titluri de stat | 35% | 3.500 € | Scadențe și venituri stabilite prin emisiune |
| Numerar pentru investiții | 5% | 500 € | Flexibilitate la reechilibrare |
Expunerea totală pe acțiuni este 60%, deoarece ETF-ul de 50% deține tot acțiuni. Titlurile de stat reprezintă 35%, iar numerarul 5%.
Investitorul poate renunța la acțiunile individuale și poate păstra întreaga componentă de acțiuni într-un ETF. Poate schimba și raportul dintre lei și euro, în funcție de moneda în care va face cheltuiala viitoare. Exemplul arată un mod de a calcula expunerile, nu o structură pe care trebuie să o copiezi.
Cum poți cumpăra acțiuni și ETF-uri prin XTB?
XTB oferă acces la acțiuni și ETF-uri cu deținere pentru componenta bursieră a portofoliului. Brokerul indică 0% comision pentru un rulaj lunar de până la 100.000 EUR. După depășirea pragului, comisionul afișat este de 0,2%, minimum 10 EUR. Se poate aplica un cost de conversie valutară de 0,5%. Verifică tabelul de taxe înainte de tranzacționare.
Pentru investiții recurente în ETF-uri, XTB oferă și Planuri de Investiții. Potrivit centrului său de asistență, investiția minimă într-un plan este de 75 RON, 15 EUR sau 15 USD. Un plan poate include până la nouă ETF-uri.
Un plan recurent te ajută să aplici mai consecvent o alocare. Nu stabilește însă în locul tău cât risc poți suporta. De asemenea, XTB acoperă în acest exemplu partea de acțiuni și ETF-uri. Pentru subscrierea Tezaur sau tranzacționarea Fidelis la BVB, verifici separat canalele și intermediarii disponibili.
Am analizat funcțiile platformei în articolul despre Planurile de Investiții XTB în 2026. Dacă urmărești investiții pe termen lung cu deținere, verifică tipul instrumentului înainte de ordin. CFD-urile sunt produse diferite și implică un risc ridicat.
Citeste recenzia completa aici: Opinii XTB România: Comisioane, platformă și păreri
Când reechilibrezi portofoliul?
Prețurile schimbă ponderile în timp. Dacă acțiunile cresc puternic, o alocare inițială de 60% poate ajunge să reprezinte o parte mult mai mare din portofoliu. Reechilibrarea readuce expunerile aproape de țintele alese.
Poți verifica structura la intervale regulate, de exemplu o dată sau de două ori pe an. O altă variantă este să intervii când o pondere se abate semnificativ de la țintă. Nu ai nevoie de tranzacții după fiecare mișcare zilnică.
Încearcă mai întâi să folosești contribuțiile noi pentru componenta rămasă în urmă. Dacă vinzi active, ia în calcul comisioanele și fiscalitatea aplicabilă tranzacției.
Revizuiește și obiectivul, nu doar procentele. Pe măsură ce data folosirii banilor se apropie, capacitatea de a suporta o scădere a acțiunilor se poate reduce.
Concluzie: care este portofoliul potrivit pentru tine?
Un portofoliu de investiții bine construit are un rol clar pentru fiecare componentă. ETF-urile pot oferi expunere largă, acțiunile individuale adaugă alegeri specifice, iar titlurile de stat aduc scadențe și dobânzi stabilite prin emisiune.
În opinia noastră, cea mai importantă verificare este să calculezi activele reale din spatele instrumentelor. Apoi compari rezultatul cu obiectivul și cu perioada în care poți lăsa banii investiți. Tu cum ai împărți astăzi expunerea între acțiuni și titluri de stat?
Întrebări frecvente despre portofoliul de investiții
Disclaimer: Acest articol are scop informativ și educațional. Exemplele de alocare nu constituie consultanță financiară personalizată sau recomandări de cumpărare. Investițiile pot pierde valoare. Verifică documentele instrumentelor, costurile, condițiile emisiunilor și regulile fiscale aplicabile înainte de a investi.